

تفاوت قیمت و ارزش در بورس چیست؟ راهنمای تشخیص سهام ارزنده
چرا دانستن تفاوت قیمت و ارزش در بورس حیاتی است؟
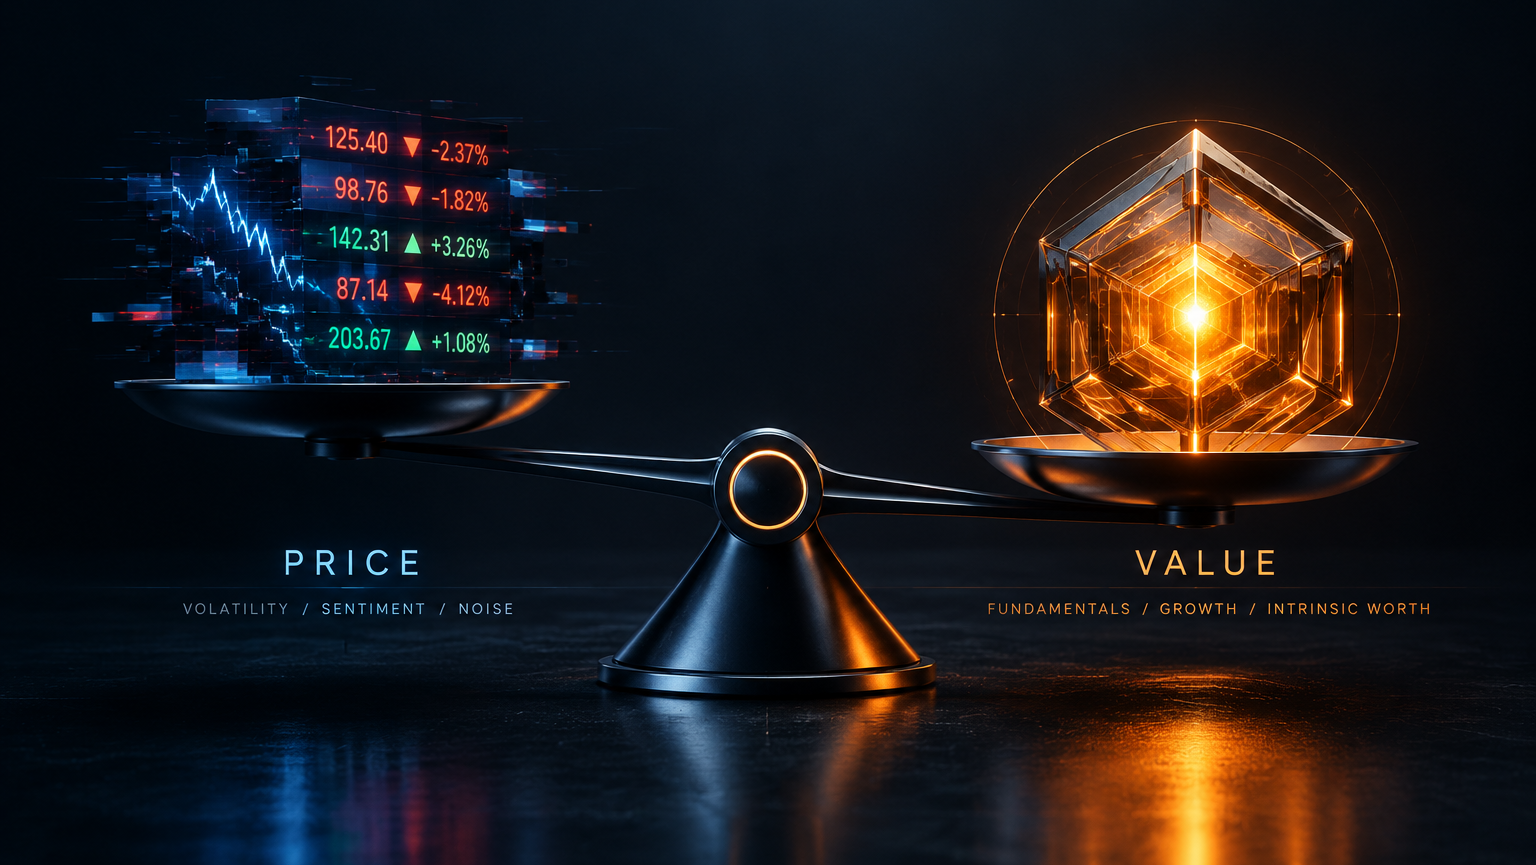
بخش بزرگی از زیان سرمایهگذاران در بورس از یک اشتباه ساده آغاز میشود: آنها قیمت یک سهم را با ارزش واقعی آن برابر میدانند.
قیمت، عددی است که هر لحظه روی تابلوی معاملات میبینیم؛ اما ارزش، برآوردی از واقعیت اقتصادی یک کسبوکار است. قیمت ممکن است تحت تأثیر هیجان، شایعه، صف خرید و فروش، اخبار کوتاهمدت یا رفتار جمعی تغییر کند؛ اما ارزش ذاتی یک شرکت از عواملی عمیقتر شکل میگیرد: سودآوری، داراییها، جریان نقد، مزیت رقابتی، کیفیت مدیریت و چشمانداز صنعت.
در واقع، سرمایهگذار حرفهای نمیپرسد: «این سهم امروز چقدر رشد کرده است؟»
او میپرسد: «این شرکت واقعاً چقدر میارزد و آیا بازار آن را پایینتر از ارزش واقعی قیمتگذاری کرده است؟»
این پرسش، نقطه شروع سرمایهگذاری ارزشی است؛ رویکردی که تصمیمگیری را از هیجان قیمت جدا و به تحلیل کسبوکار متصل میکند.
قیمت سهام چیست؟
قیمت سهام همان رقمی است که در لحظه معامله، میان خریداران و فروشندگان توافق میشود. این قیمت حاصل عرضه و تقاضاست و میتواند در کوتاهمدت از واقعیت اقتصادی شرکت فاصله زیادی بگیرد.
برای مثال، ممکن است یک خبر مثبت درباره یک صنعت باعث تشکیل صف خرید شود؛ در نتیجه قیمت سهام شرکتهای آن صنعت بالا برود، حتی اگر سودآوری یا جریان نقد واقعی آنها هنوز تغییری نکرده باشد.
قیمت سهام معمولاً از این عوامل تأثیر میپذیرد:
- احساسات و هیجان سرمایهگذاران؛
- اخبار سیاسی، اقتصادی و صنعتی؛
- نرخ ارز، نرخ بهره و انتظارات تورمی؛
- عرضه و تقاضای کوتاهمدت؛
- شایعات و کانالهای سیگنالفروشی؛
- رفتار حقوقیها و بازیگران بزرگ بازار؛
- روندهای تکنیکال و صفهای خرید و فروش.
بنابراین، قیمت بهتنهایی نمیتواند مبنای مناسبی برای تصمیم سرمایهگذاری باشد. گران بودن یا ارزان بودن یک سهم با دیدن عدد قیمت آن مشخص نمیشود.
ارزش ذاتی سهام چیست؟
ارزش ذاتی سهام برآوردی از ارزش واقعی یک شرکت بر پایه توان خلق سود و جریان نقد در آینده است.
به زبان ساده، اگر قرار باشد کل یک کسبوکار را بخرید، برای تصمیمگیری به قیمت تابلوی بورس نگاه نمیکنید؛ بلکه بررسی میکنید که آن شرکت:
- چقدر سود میسازد؛
- چقدر جریان نقد عملیاتی دارد؛
- چه داراییهایی در اختیار دارد؛
- چه میزان بدهی دارد؛
- در صنعت خود چه جایگاهی دارد؛
- در سالهای آینده چه ظرفیت رشدی خواهد داشت.
ارزش ذاتی، حاصل جمعبندی این واقعیتهاست؛ نه نتیجه یک شایعه، یک کندل مثبت یا یک صف خرید.
قیمت چیزی است که پرداخت میکنید؛ ارزش چیزی است که به دست میآورید.
این جمله، هسته فکری سرمایهگذاری ارزشی است. برای یادگیری عملی این رویکرد، دوره قیمت، ارزش و ارزشیابی بر همین فاصله مهم میان «قیمت بازار» و «ارزش واقعی» تمرکز دارد.
تفاوت قیمت و ارزش در بورس با یک مثال ساده
فرض کنید دو شرکت بورسی، هر دو در قیمت ۵۰۰ تومان معامله میشوند.
اما پس از بررسی متوجه میشوید:
| معیار | شرکت اول | شرکت دوم |
|---|---|---|
| سودآوری پایدار | بالا | ضعیف و ناپایدار |
| بدهی | کنترلشده | سنگین |
| جریان نقد عملیاتی | مثبت | ضعیف |
| مزیت رقابتی | دارد | محدود |
| چشمانداز رشد | روشن | نامطمئن |
| ارزش ذاتی برآوردی | ۸۰۰ تومان | ۳۵۰ تومان |
در ظاهر، قیمت هر دو سهم ۵۰۰ تومان است؛ اما واقعیت اقتصادی آنها کاملاً متفاوت است.
- شرکت اول احتمالاً کمتر از ارزش ذاتی خود معامله میشود و میتواند گزینهای برای بررسی عمیقتر باشد.
- شرکت دوم با وجود قیمت مشابه، ممکن است بیش از ارزش واقعی خود قیمتگذاری شده باشد.
بنابراین، قیمت ۵۰۰ تومان بهتنهایی هیچ اطلاعاتی درباره ارزنده بودن سهم به ما نمیدهد.
چرا قیمت بازار از ارزش ذاتی فاصله میگیرد؟
بازار سرمایه همیشه منطقی، دقیق و آرام نیست. در کوتاهمدت، قیمتها ممکن است بهشدت تحت تأثیر احساسات جمعی قرار بگیرند؛ اما در بلندمدت، عملکرد اقتصادی شرکتها نقش پررنگتری در تعیین بازدهی دارد.
مهمترین دلایل فاصله گرفتن قیمت از ارزش ذاتی عبارتاند از:
۱. ترس و طمع سرمایهگذاران
در دورههای نزولی، سرمایهگذاران ممکن است صرفاً برای جلوگیری از زیان بیشتر، سهام ارزنده خود را بفروشند. در دورههای صعودی نیز ترس از جا ماندن باعث خرید سهم در قیمتهای غیرمنطقی میشود.
این دو احساس، یعنی ترس و طمع، بارها فاصله میان قیمت و ارزش را بزرگتر کردهاند.
۲. افق زمانی کوتاهمدت
بسیاری از فعالان بازار با افق چندروزه یا چندماهه معامله میکنند؛ در حالی که ارزش واقعی یک کسبوکار معمولاً در افق میانمدت و بلندمدت آشکار میشود.
سرمایهگذاری ارزشی به سرمایهگذار کمک میکند بهجای دنبالکردن نوسان روزانه قیمت، به کیفیت کسبوکار و توان سودسازی آن توجه کند.
۳. اطلاعات ناقص یا تحلیل سطحی
گاهی بازار هنوز اثر یک طرح توسعه، رشد صادرات، اصلاح ساختار مالی یا افزایش بهرهوری شرکت را بهدرستی در قیمت منعکس نکرده است. در چنین شرایطی، تحلیلگر بنیادی میتواند پیش از اجماع بازار، فرصت را شناسایی کند.
۴. شرایط کلان اقتصادی
نرخ ارز، تورم، نرخ بهره، قیمت جهانی کالاها، قوانین و مقررات، وضعیت بودجه و چشمانداز صنایع، همگی بر قیمت سهام اثر دارند. اما سرمایهگذار حرفهای باید تشخیص دهد که کدام تغییر واقعاً بر ارزش شرکت اثرگذار است و کدامیک صرفاً نوسان کوتاهمدت ایجاد میکند.
سهام ارزنده چیست؟
سهام ارزنده سهمی است که قیمت بازار آن، با توجه به تحلیلهای منطقی و محافظهکارانه، پایینتر از ارزش ذاتی برآوردشده آن باشد.
اما سهام ارزنده الزاماً سهمی نیست که:
- قیمت اسمی پایینی دارد؛
- نسبت P/E کمی دارد؛
- در چند روز گذشته افت کرده است؛
- صف فروش دارد؛
- در کانالهای بورسی زیاد درباره آن صحبت میشود.
یک سهم زمانی میتواند ارزنده تلقی شود که پشت آن، یک کسبوکار باکیفیت و قابلارزیابی وجود داشته باشد.
ویژگیهای مهم سهام ارزنده معمولاً شامل موارد زیر است:
- سودآوری پایدار و قابل اتکا؛
- نسبت بدهی کنترلشده؛
- جریان نقد عملیاتی مناسب؛
- داراییهای باکیفیت؛
- مزیت رقابتی در صنعت؛
- مدیریت توانمند و شفاف؛
- چشمانداز منطقی برای رشد سودآوری؛
- معامله شدن با فاصله معنادار از ارزش ذاتی.
چگونه ارزش ذاتی یک سهم را بررسی کنیم؟
برآورد ارزش ذاتی یک فرایند تحلیلی است، نه یک عدد جادویی. هیچ روش ارزشگذاری بهتنهایی کافی نیست و سرمایهگذار باید چند ابزار را در کنار هم به کار بگیرد.
۱. بررسی سودآوری شرکت
اولین پرسش این است: شرکت چگونه و با چه کیفیتی سود میسازد؟
برای پاسخ باید روند سود خالص، حاشیه سود، ثبات درآمد، ترکیب فروش و عوامل مؤثر بر سودآوری را بررسی کرد. رشد سود زمانی ارزشمند است که ناشی از بهبود واقعی عملیات شرکت باشد، نه صرفاً اتفاقات غیرتکرارشونده.
۲. تحلیل جریان نقد
سود حسابداری همیشه معادل پول واقعی واردشده به شرکت نیست. به همین دلیل، جریان نقد عملیاتی اهمیت بالایی دارد.
شرکتی که سود گزارش میکند اما نقدینگی کافی تولید نمیکند، ممکن است در آینده با مشکل مواجه شود. سرمایهگذار ارزشی به کیفیت سود توجه میکند، نه فقط به عدد سود.
۳. ارزیابی داراییها و بدهیها
برخی شرکتها داراییهای ارزشمندی دارند که قیمت روز آنها در صورتهای مالی بهدرستی منعکس نشده است؛ مانند زمین، ساختمان، سرمایهگذاریها یا داراییهای ارزی.
در مقابل، بدهیهای سنگین، تعهدات پنهان یا سرمایه در گردش ضعیف میتوانند ارزش واقعی شرکت را کاهش دهند. بنابراین، تحلیل ترازنامه مکمل تحلیل سود و زیان است.
۴. مقایسه با شرکتهای همگروه
نسبتهایی مانند P/E، P/S، P/B و EV/EBITDA زمانی معنا پیدا میکنند که با شرکتهای مشابه، میانگین تاریخی صنعت و شرایط سودآوری مقایسه شوند.
برای نمونه، P/E پایین همیشه نشانه ارزندگی نیست؛ شاید بازار انتظار افت سود شرکت را دارد. در مقابل، P/E بالاتر نیز همیشه نشانه گرانی نیست؛ ممکن است شرکت از مزیت رقابتی و رشد سودآوری بالاتری برخوردار باشد.
۵. برآورد سودآوری آینده
ارزش شرکت به آینده وابسته است. بنابراین باید سناریوهای مختلفی برای فروش، نرخ ارز، قیمت مواد اولیه، حجم تولید، نرخهای انرژی، هزینههای مالی و طرحهای توسعه در نظر گرفت.
این نگاه سناریومحور، از خوشبینی افراطی و تصمیمگیری تکبعدی جلوگیری میکند. دوره چرخههای کلان، تعادلهای بنیادین و سرمایهگذاری ارزشی عملی نیز دقیقاً به ارتباط متغیرهای کلان با تصمیم سرمایهگذاری میپردازد.
حاشیه امنیت چیست و چرا باید آن را جدی گرفت؟
حتی دقیقترین تحلیلها هم با عدمقطعیت همراهاند. ممکن است سود آینده کمتر از انتظار باشد، شرایط صنعت تغییر کند یا فرضهای ارزشگذاری بهدرستی محقق نشوند.
به همین دلیل، سرمایهگذار ارزشی به دنبال خرید سهم دقیقاً در ارزش ذاتی نیست؛ بلکه میخواهد آن را با حاشیه امنیت بخرد.
برای مثال، اگر ارزش ذاتی یک سهم را ۱,۰۰۰ تومان برآورد کردهاید، خرید آن در قیمت ۹۵۰ تومان حاشیه امنیت چندانی ندارد. اما اگر سهم در قیمت ۶۵۰ یا ۷۰۰ تومان معامله شود، فاصلهای ایجاد میشود که میتواند بخشی از خطای تحلیل و نوسان بازار را پوشش دهد.
حاشیه امنیت یعنی:
خریدن یک کسبوکار خوب، با قیمتی که امکان اشتباهکردن را تا حدی برای شما باقی بگذارد.
اشتباهات رایج در تشخیص سهام ارزنده
اشتباه اول: ارزان بودن قیمت اسمی را نشانه ارزندگی دانستن
سهم ۲۰۰ تومانی لزوماً از سهم ۲۰,۰۰۰ تومانی ارزانتر نیست. آنچه اهمیت دارد، ارزش کل شرکت، تعداد سهام، سودآوری، داراییها و نسبت قیمت به ارزش است.
اشتباه دوم: اتکا به یک نسبت مالی
هیچگاه فقط با دیدن P/E پایین، P/B پایین یا سود بالا تصمیم نگیرید. هر نسبت مالی باید در متن کسبوکار، صنعت، ریسکها و آینده شرکت تفسیر شود.
اشتباه سوم: نادیده گرفتن کیفیت مدیریت
مدیریت، تخصیص سرمایه، شفافیت اطلاعاتی و نحوه استفاده از سود شرکت، در بلندمدت میتواند تفاوت چشمگیری در ارزشآفرینی سهامداران ایجاد کند.
اشتباه چهارم: خرید صرفاً بهدلیل افت قیمت
افت قیمت ممکن است یک فرصت باشد؛ اما ممکن است نشانه کاهش ارزش واقعی کسبوکار نیز باشد. سؤال درست این نیست که «چقدر سهم افت کرده؟»؛ بلکه این است که «آیا ارزش ذاتی شرکت نیز کاهش یافته است؟»
اشتباه پنجم: نداشتن افق سرمایهگذاری
اگر افق زمانی شما کوتاهمدت است، ممکن است پیش از آنکه بازار ارزش واقعی شرکت را تشخیص دهد، به دلیل نوسانات قیمت از سهم خارج شوید. سرمایهگذاری ارزشی به صبر، انضباط و چارچوب تصمیمگیری نیاز دارد.
تفاوت سرمایهگذاری ارزشی با نوسانگیری
نوسانگیری و سرمایهگذاری ارزشی دو رویکرد متفاوتاند.
| معیار | سرمایهگذاری ارزشی | نوسانگیری |
|---|---|---|
| مبنای تصمیم | ارزش ذاتی و تحلیل کسبوکار | نوسان قیمت و رفتار بازار |
| افق زمانی | میانمدت تا بلندمدت | کوتاهمدت |
| ابزار اصلی | تحلیل بنیادی و ارزشگذاری | تحلیل تکنیکال و تابلوخوانی |
| معیار خرید | فاصله قیمت با ارزش ذاتی | احتمال حرکت کوتاهمدت قیمت |
| ریسک اصلی | خطای تحلیل ارزش و تغییر بنیاد شرکت | هیجان، سرعت تصمیم و نوسان شدید |
| مهارت کلیدی | صبر، تحلیل و مدیریت سرمایه | سرعت، کنترل هیجان و اجرای دقیق |
هیچکدام از این رویکردها ذاتاً بد نیستند؛ اما مشکل از جایی آغاز میشود که فرد بدون شناخت روش، بدون سیستم و صرفاً بر مبنای هیجان وارد معامله شود.
اگر هدف شما ساخت یک فرایند منظم برای تحلیل و انتخاب سهام است، دوره جامع سرمایهگذاری ارزشی میتواند نقطه شروعی برای یادگیری منطق قیمت، ارزش، صورتهای مالی و ارزشگذاری باشد.
جمعبندی: قیمت را ببینید، اما ارزش را بخرید
قیمت سهام، بازتاب وضعیت لحظهای عرضه و تقاضاست؛ اما ارزش ذاتی، تصویری از کیفیت و ظرفیت اقتصادی یک کسبوکار ارائه میدهد.
سرمایهگذار آگاه با دیدن رشد قیمت هیجانزده نمیشود و با افت قیمت نیز بهسرعت تصمیم نمیگیرد. او ابتدا بررسی میکند که چه چیزی در واقعیت شرکت تغییر کرده است: سودآوری، دارایی، جریان نقد، بدهی، چشمانداز صنعت یا فقط احساسات بازار؟
در بازار سرمایه، بهترین تصمیمها معمولاً از پاسخدادن به یک سؤال ساده آغاز میشوند:
آیا قیمت فعلی سهم، پایینتر یا بالاتر از ارزشی است که این کسبوکار واقعاً ایجاد میکند؟

مطالب زیر را حتما مطالعه کنید

معاملات با اشخاص وابسته چیست؟ راهنمای تحلیل در کدال

تفاوت صورتهای مالی تلفیقی و جداگانه؛ راهنمای تحلیل هلدینگها

بورس انرژی چیست؟ راهنمای بازارها و معاملات ایران

تفاوت گواهی سپرده کالایی و صندوق کالایی چیست؟

سلف موازی استاندارد چیست؟ سازوکار، مزایا و ریسکها

دیدگاهتان را بنویسید
برای نوشتن دیدگاه باید وارد بشوید.