

سود شرکت از کجا میآید؟ چگونه سود عملیاتی را از درآمدهای غیرتکراری جدا کنیم؟
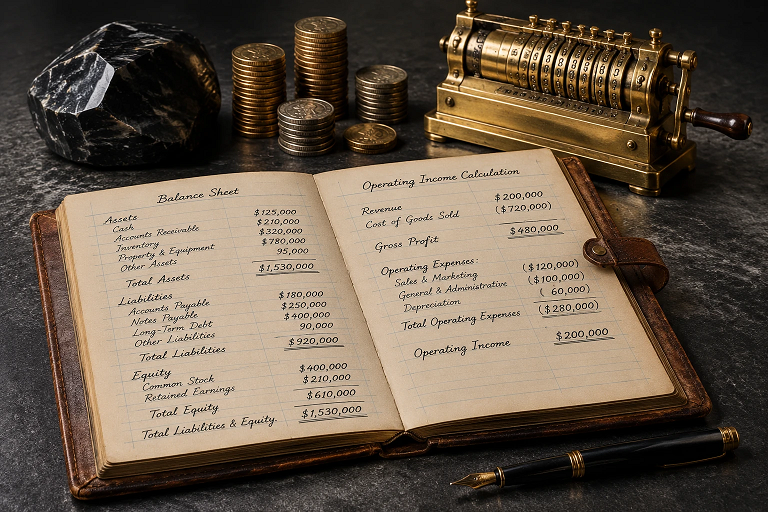
افزایش سود خالص همیشه خبر خوبی نیست. گاهی شرکت از فروش بیشتر و بهبود عملیات سود میسازد؛ گاهی هم فروش یک دارایی، دریافت خسارت بیمه یا یک درآمد ارزی موقت، سود دوره را بالا میبرد. این دو منبع، ارزش یکسانی برای سهامدار ندارند.
برای ارزشگذاری شرکت باید بپرسیم: سود شرکت از فعالیت اصلی و تکرارپذیر آن آمده یا از رویدادی که احتمالاً دوباره رخ نمیدهد؟ پاسخ این پرسش به سرمایهگذار کمک میکند کیفیت سود را بسنجد و برای آینده شرکت برآورد واقعبینانهتری بسازد.
سود عملیاتی چیست و چه چیزی را نشان میدهد؟
سود عملیاتی، حاصل عملکرد شرکت در فعالیتهای اصلی آن است. در یک شرکت تولیدی، این فعالیتها معمولاً تولید و فروش محصول را در بر میگیرند. در یک شرکت خدماتی، درآمد خدمات و هزینههای مستقیم ارائه آن خدمات اهمیت دارند.
برای رسیدن به سود عملیاتی، تحلیلگر درآمدهای عملیاتی را با هزینههای مرتبط مقایسه میکند؛ از جمله بهای تمامشده، هزینههای فروش، اداری و عمومی و دیگر هزینههایی که به فعالیت اصلی شرکت ارتباط دارند. صورت سود و زیان شرکت، اجزای این محاسبه را نشان میدهد؛ اما برای فهم دقیق آن، باید یادداشتهای توضیحی را هم بررسی کرد.
سود عملیاتی بهتنهایی معادل جریان نقدی نیست. شرکت ممکن است درآمد را ثبت کند، اما هنوز وجه آن را دریافت نکرده باشد. بنابراین تحلیلگر باید سود را در کنار جریان نقد عملیاتی و وضعیت مطالبات بسنجد.
درآمد غیرتکراری چیست؟
درآمد غیرتکراری، درآمدی است که بهدلیل یک رویداد خاص ایجاد میشود و تحلیلگر انتظار ندارد با همان شکل و اندازه، بخشی پایدار از فعالیت شرکت باشد. این درآمد ممکن است در صورتهای مالی ثبت شود و سود خالص را افزایش دهد، اما لزوماً قدرت سودسازی مستمر شرکت را نشان نمیدهد.
برای نمونه، یک شرکت تولیدی ممکن است از فروش زمین یا ماشینآلات سود شناسایی کند. این سود واقعی است، اما معمولاً به فروش محصول شرکت مربوط نمیشود. در مقابل، همین درآمد برای شرکتی که زمین و ملک را بهطور منظم خریدوفروش میکند، میتواند بخشی از فعالیت اصلی باشد.
پس غیرتکراری بودن را نمیتوان فقط از نام یک قلم تشخیص داد. تحلیلگر باید مدل کسبوکار، سابقه شرکت و توضیحات گزارش مالی را بررسی کند.
تفاوت «غیرعملیاتی» و «غیرتکراری»
این دو مفهوم به هم نزدیکاند، اما یکی نیستند:
- غیرعملیاتی به منبع درآمد یا هزینه اشاره میکند؛ یعنی آن قلم به فعالیت اصلی شرکت مربوط نیست یا در صورت سود و زیان در بخش دیگری قرار میگیرد.
- غیرتکراری به احتمال تکرار آن قلم در آینده اشاره میکند.
برای مثال، درآمد سود سپرده ممکن است برای یک شرکت تولیدی غیرعملیاتی باشد، اما اگر شرکت هر سال سپردههای قابلتوجهی نگه دارد، این درآمد میتواند تکرار شود. برعکس، هزینهای مانند خسارت ناشی از یک حادثه نادر ممکن است به عملیات شرکت مربوط باشد، اما وقوع دوبارهاش در کوتاهمدت بعید باشد.
نتیجه: هر درآمد غیرعملیاتی الزاماً غیرتکراری نیست و هر قلم غیرتکراری نیز الزاماً خارج از عملیات اصلی قرار نمیگیرد.
کدام اقلام میتوانند سود خالص را موقتاً تغییر دهند؟
تحلیلگر هنگام خواندن صورتهای مالی، معمولاً این موارد را با دقت بیشتری بررسی میکند:
سود فروش دارایی
شرکت ممکن است زمین، ساختمان، سرمایهگذاری یا تجهیزات خود را بفروشد و سود شناسایی کند. این سود برای دوره مالی واقعی است، اما سرمایهگذار باید بپرسد آیا فروش دارایی بخشی از مدل کسبوکار شرکت است یا فقط یک رویداد موردی؟
درآمدهای ارزی
سود یا زیان ناشی از تغییر نرخ ارز میتواند نوسان زیادی ایجاد کند. بااینحال، تحلیلگر نباید هر درآمد ارزی را یکباره حذف کند. برای شرکتی که واردات، صادرات یا بدهی ارزی مستمر دارد، تغییرات ارز ممکن است بارها بر سود اثر بگذارد.
برگشت ذخایر یا کاهش برآورد هزینهها
شرکت ممکن است ذخیرهای را که قبلاً برای مطالبات مشکوکالوصول، دعاوی حقوقی یا هزینههای احتمالی ثبت کرده بود، کاهش دهد یا آزاد کند. این کار سود دوره را بالا میبرد؛ اما افزایش سود لزوماً از فروش بیشتر یا بهرهوری بهتر ناشی نشده است.
دریافت خسارت یا کمک موردی
دریافت خسارت بیمه پس از حادثه یا کمک مالی خاص میتواند درآمد شرکت را افزایش دهد. تحلیلگر باید ماهیت رویداد و احتمال تکرار آن را از یادداشتهای توضیحی بررسی کند.
هزینههای بازسازی، دعاوی و کاهش ارزش
شرکتها گاهی هزینههای ادغام، بازسازی، دعاوی حقوقی یا کاهش ارزش دارایی را «یکباره» معرفی میکنند. این برچسب بهتنهایی کافی نیست. اگر شرکت هر چند سال یکبار هزینه بازسازی یا ادغام ثبت کند، چنین هزینهای ممکن است بخشی از الگوی واقعی کسبوکار آن باشد.
روش پنجمرحلهای برای جداکردن سود پایدار
۱. صورت سود و زیان را از بالا به پایین بخوانید
از درآمد عملیاتی شروع کنید و سپس بهای تمامشده، سود ناخالص، هزینههای عملیاتی، سود عملیاتی، درآمدها و هزینههای غیرعملیاتی، مالیات و سود خالص را بررسی کنید.
ببینید سود خالص با رشد فروش و بهبود سود عملیاتی افزایش یافته یا یک قلم دیگر آن را بالا برده است. همچنین تغییر حاشیه سود را بررسی کنید: رشد فروش وقتی ارزش بیشتری دارد که شرکت بتواند بخشی از آن را به سود عملیاتی تبدیل کند.
۲. اقلام بااهمیت را در یادداشتهای توضیحی پیدا کنید
عنوانهایی مانند «سایر درآمدها»، «سایر هزینهها» یا «درآمدهای متفرقه» ممکن است چند قلم متفاوت را در خود پنهان کنند. به یادداشت مربوط به این سرفصلها مراجعه کنید و ماهیت، مبلغ و علت تغییر آنها را بیابید.
اگر یک قلم بزرگ در صورت سود و زیان دیدهاید، اما توضیح روشنی درباره آن پیدا نمیکنید، نتیجهگیری قطعی نکنید. ابهام در افشا، خود یک نکته تحلیلی است.
۳. سابقه چندساله شرکت را بررسی کنید
یک قلم ممکن است در یک سال غیرعادی به نظر برسد، اما بررسی چند دوره نشان دهد که هر سال یا هر چند سال یکبار تکرار میشود. صورتهای مالی چندساله را کنار هم بگذارید و ببینید:
- آیا شرکت مرتباً «هزینه یکباره» ثبت میکند؟
- آیا درآمدهای جانبی هر سال سهم مهمی از سود دارند؟
- آیا سود عملیاتی همزمان با سود خالص رشد کرده است؟
- آیا حاشیه سود شرکت ثبات دارد یا فقط با اقلام متفرقه تغییر میکند؟
۴. جریان نقد عملیاتی را با سود مقایسه کنید
اگر سود خالص رشد کند، اما جریان نقد عملیاتی چنین رشدی نشان ندهد، دلیل اختلاف را بررسی کنید. افزایش مطالبات، رشد موجودی کالا یا ثبت درآمدهایی که هنوز وجه نقد آنها دریافت نشده، ممکن است کیفیت سود را تحت تأثیر قرار دهد.
این اختلاف همیشه به معنای ضعف شرکت نیست؛ اما میتواند هشدار بدهد که سود حسابداری را بدون بررسی بیشتر، سود نقدی و پایدار فرض نکنید.
۵. تعدیلات را مستند و متقارن انجام دهید
برای برآورد سود پایدار، میتوانید درآمد غیرتکراری را از سود حذف کنید و هزینه غیرتکراریِ تأییدشده را به آن برگردانید. اما هر تعدیل باید دلیل روشن داشته باشد و تحلیلگر باید با سودها و زیانهای غیرتکراری، یکسان برخورد کند.
فرمول ساده برآورد سود خالص تعدیلشده چنین است:
سود خالص تعدیلشده = سود خالص گزارششده − سود غیرتکراری پس از مالیات + زیان غیرتکراری پس از مالیات
اگر فقط زیانها را حذف کنید، اما درآمدهای غیرتکراری را نگه دارید، برآورد شما بهطور مصنوعی سودآورتر میشود. همچنین هزینهای را که شرکت مرتباً تکرار میکند، صرفاً بهدلیل نامگذاری «یکباره» از تحلیل کنار نگذارید.
یک مثال ساده از تعدیل سود
فرض کنید یک شرکت تولیدی در پایان سال ۱٬۰۸۰ میلیارد تومان سود خالص گزارش میکند. بررسی یادداشتها نشان میدهد:
- شرکت پس از فروش یک زمین، ۲۴۰ میلیارد تومان سود خالص شناسایی کرده است.
- شرکت همچنین بابت یک دعوای حقوقی خاص، ۹۰ میلیارد تومان هزینه پس از مالیات ثبت کرده است.
- تحلیلگر پس از بررسی سابقه و توضیحات شرکت، هر دو رویداد را برای این مثال غیرتکراری تشخیص میدهد.
برآورد ساده سود خالص تعدیلشده چنین میشود:
۱٬۰۸۰ − ۲۴۰ + ۹۰ = ۹۳۰ میلیارد تومان
سود تعدیلشده از سود گزارششده کمتر است، چون سود فروش زمین از برآورد کنار میرود. در عین حال، تحلیلگر هزینه حقوقی را برمیگرداند؛ چون در این مثال آن را رویدادی خاص و غیرتکراری میداند.
این محاسبه جای تحلیل کامل را نمیگیرد. اگر شرکت در سالهای مختلف بارها هزینه حقوقی یا بازسازی داشته باشد، تحلیلگر ممکن است آن هزینه را بخشی از هزینه واقعی فعالیت شرکت بداند و حذف نکند.
چرا باید سود عملیاتی گزارششده را از سود نرمالشده جدا نگه داشت؟
سرمایهگذار گاهی برای ارزشگذاری، سود را عادیسازی میکند؛ اما باید عدد رسمی صورت مالی را از تعدیل تحلیلی خود جدا نگه دارد. اولی بر اساس چارچوب گزارشگری شرکت شکل میگیرد و دومی برآوردی است که تحلیلگر برای سنجش سود پایدار به دست میآورد.
این تمایز اهمیت دارد، چون همه چارچوبهای گزارشگری تعریف یکسانی از سود عملیاتی ارائه نمیکنند. برای نمونه، IFRS 18 تعریف مشخصتری از طبقه عملیاتی ایجاد میکند و از دورههای سالانهای که از ۱ ژانویه ۲۰۲۷ آغاز میشوند لازمالاجرا خواهد شد. طبق این چارچوب، شرکت نمیتواند صرفاً بهدلیل نوسانی، غیرعادی یا غیرتکراری بودن یک درآمد یا هزینه، آن را از طبقه عملیاتی خارج کند.
پس سود عملیاتی گزارششده و سود عملیاتی نرمالشده دو مفهوم جداگانهاند. تعدیل تحلیلی نباید جای عدد رسمی را بگیرد یا بدون توضیح بهعنوان سود گزارششده معرفی شود. سرمایهگذار هم باید چارچوب گزارشگری حاکم بر ناشر را بررسی کند؛ بهویژه هنگام مقایسه شرکتهایی که در حوزههای قضایی مختلف فعالیت میکنند.
این تحلیل چه کمکی به ارزشگذاری میکند؟
روشهای ارزشگذاری به برآورد سود آینده وابستهاند. اگر تحلیلگر سود حاصل از یک فروش موردی را درآمد پایدار فرض کند، ممکن است توان سودسازی شرکت را بیشازحد برآورد کند. اگر هم هزینههای عادی و تکرارشونده را «یکباره» فرض کند، سود آینده را بیش از واقع نشان میدهد.
برای ارزشگذاری دقیقتر:
- درآمدهای عملیاتی و حاشیه سود را در چند دوره بررسی کنید.
- اثر اقلام غیرتکراری را با شواهد و توضیحات روشن ارزیابی کنید.
- سود را با جریان نقد عملیاتی مقایسه کنید.
- تعدیلات را هم برای درآمدهای غیرتکراری و هم برای هزینههای غیرتکراری انجام دهید.
- برآورد سود پایدار را از سود رسمی صورت مالی جدا نگه دارید.
اگر میخواهید این مهارت را در چارچوب تحلیل بنیادی و انتخاب سهام بهکار بگیرید، دوره سرمایهگذاری ارزشی فرصت امروز میتواند مسیر یادگیری شما را در تحلیل کسبوکار و برآورد ارزش شرکت منظمتر کند.

مطالب زیر را حتما مطالعه کنید

معاملات با اشخاص وابسته چیست؟ راهنمای تحلیل در کدال

تفاوت صورتهای مالی تلفیقی و جداگانه؛ راهنمای تحلیل هلدینگها

بورس انرژی چیست؟ راهنمای بازارها و معاملات ایران

تفاوت گواهی سپرده کالایی و صندوق کالایی چیست؟

سلف موازی استاندارد چیست؟ سازوکار، مزایا و ریسکها

دیدگاهتان را بنویسید
برای نوشتن دیدگاه باید وارد بشوید.