

اثر جنگ بر بورس؛ تحلیل تاریخی و علمی واکنش بازار سرمایه به ریسک ژئوپلیتیک
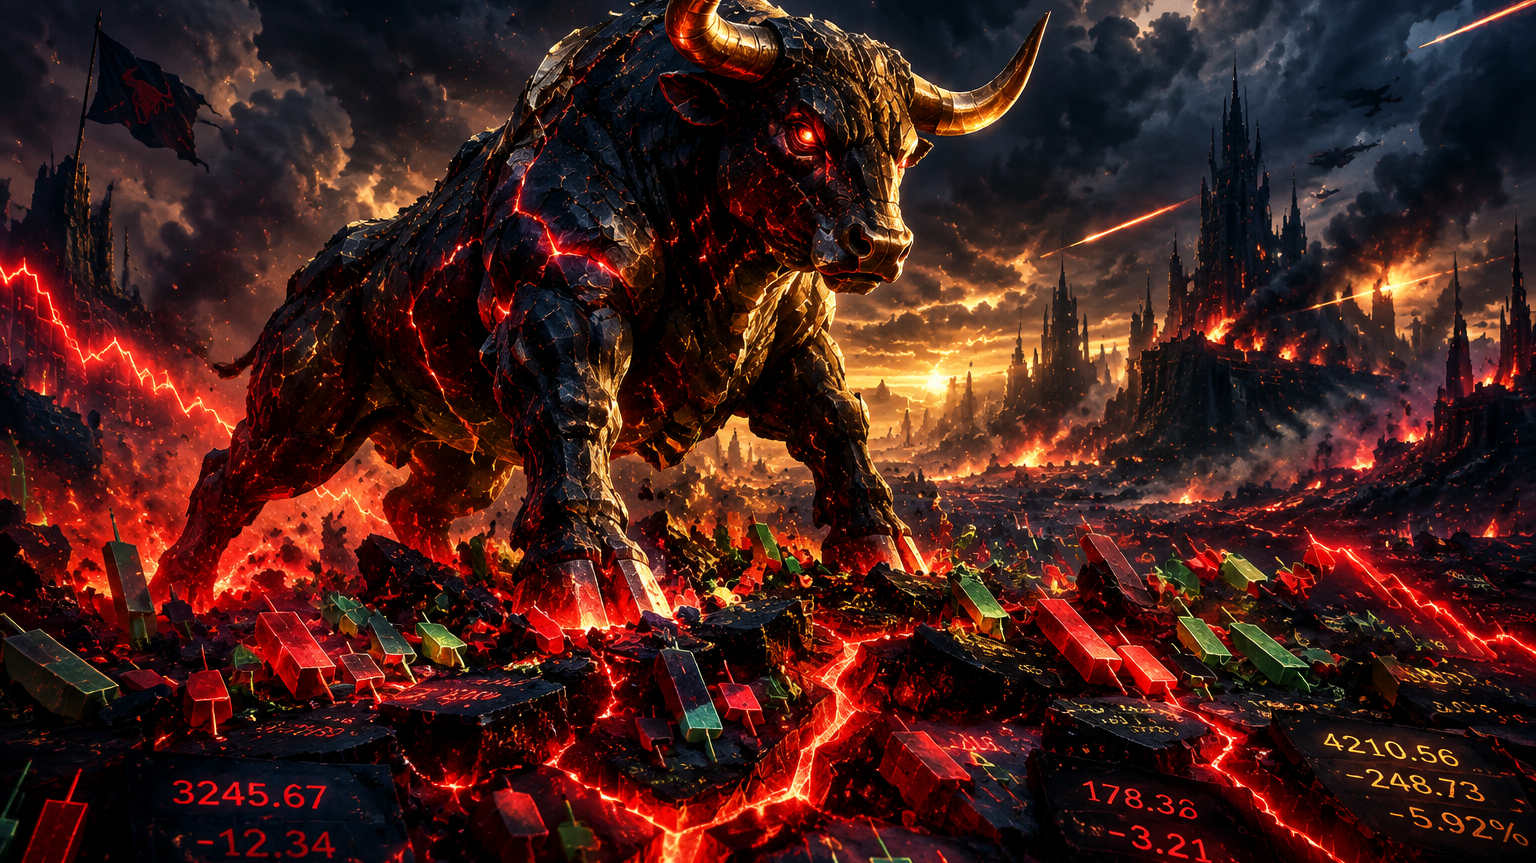
اثر جنگ بر بورس
وقتی تنش نظامی میان دو کشور بالا میگیرد، نخستین بازاری که ذهن سرمایهگذاران به آن معطوف میشود، بازار سهام است. اما آیا «جنگ» همیشه به معنای «سقوط بورس» است؟ دادههای تاریخی بورس تهران و پژوهشهای صندوق بینالمللی پول (IMF) و بانک جهانی روایت پیچیدهتری نشان میدهند: آنچه بازار را تکان میدهد، صرفاً «وقوع جنگ» نیست، بلکه «عدم قطعیت»، «مدتزمان توقف معاملات» و «کانالهای انتقال شوک» مانند نرخ ارز، انرژی و رفتار احتیاطی سرمایهگذاران است. در این مقاله با تکیه بر دادههای واقعی، اثر جنگ بر بورس را در سه سطح تحلیل میکنیم: تجربه بورس تهران، شواهد بینالمللی و راهبرد عملی سرمایهگذار.
چرا جنگ بر بورس اثر میگذارد؟ کانالهای انتقال شوک ژئوپلیتیک
بر اساس شاخص ریسک ژئوپلیتیک (GPR) که توسط کالدارا و یاکوویلو (Caldara & Iacoviello) در فدرال رزرو طراحی شده، شوکهای نظامی از چهار کانال بازار سهام را تحت تأثیر قرار میدهند:
- کانال عدم قطعیت و ریسکگریزی: سرمایهگذاران در شرایط جنگی، داراییهای پرریسک مانند سهام را میفروشند و به پناهگاههای امن (دلار، طلا، اوراق با درآمد ثابت) مهاجرار، طلا، اوراق با درآمد ثابت) مهاجرنگ معمولاً با فشار بر بازار ارز همراه است؛ افزایش نرخ ارز هزینههای شرکتهای وارداتی را بالا میبرد اما درآمد صادراتمحورها را تقویت میکند.
- کانال انرژی و کالا: جهش قیمت نفت و گاز، ساختار سودآوری صنایع را بهطور کامل بازتوزیع میکند.
- کانال حاکمیتی و اعتباری: طبق گزارش GFSR آوریل ۲۰۲۵ صندوق بینالمللی پول، پس از رویدادهای ژئوپلیتیک بزرگ، حق بیمه ریسک کشور (CDS) در بازارهای نوظهور بهطور میانگین حدود ۴۵ واحد پایه افزایش مییابد و هزینه تأمین مالی همه بنگاهها را بالا میبرد.
نکته کلیدی این است که واکنش بازار به «شدهها» نیست، به «احتمالات» واکنش نشان میدهد؛ به همین دلیل گاهی اوج ریزشها نه در زمان وقوع درگیری، بلکه در روزهای پیش از آن و در فاز تشدید تهدیدها رخ میدهد.
تجربه بورس تهران؛ از تنش فروردین ۱۴۰۳ تا جنگ ۱۲ روزه ۱۴۰۴
تنش فروردین ۱۴۰۳: شوکِ محدود و کوتاهمدت
در واکنش به عملیات موشکی ایران در فروردین ۱۴۰۳، شاخص کل بورس تهران در نخستین جلسه معاملاتی فقط حدود ۰.۵ درصد افتحدود ۱۱ هزار واحد هزار واحد) و طی چند جلسه بعد این افت جبران شد. این تجربه نشان داد که وقتی بازار فعال است و نقدشوندگی برقرار است، شوک اطلاعاتی نظامی در صورت «محدود ماندن دامنه درگیری» قابل جذب است.
جنگ ۱۲ روزه خرداد ۱۴۰۴: توقف بازار و ریزش انباشته
تجربه جنگ ۱۲ روزه اما کاملاً متفاوت بود:
- تعطیلی بازار: بورس از شنبه ۲۵ خرداد ۱۴۰۴ و نخستین روز کاری پس از آغاز جنگ، به مدت ۹ روز کاری عملیات معاملاتی را متوقف کرد.
- مبنای قانونی: این توقف بر اساس ماده ۳۲ قانون بازار اوراق بهادار انجام شد که به سازمان بورس اختیار میدهد در شرایط اضطراری معاملات را حداکثر سه روز کاری متوقف کند و شورای عالی بورس میتواند این مدت را تمدید کند.
- بازگشایی و ریزش: بازار در شنبه ۷ تیر ۱۴۰۴ با دامنه نوسان موقت ±۳ درصد بازگشایی شد؛ شاخص کل حدود ۶۲ هزار واحد (بیش از ۲ درصد) ریزش کرد، بیش از ۹۹ درصد نمادها منفی شدند و ارزش صفهای فروش از ۳۰ هزار میلیارد تومان گذشت.
- خروج پول حقیقی: در همان روز نخست، بیش از ۲.۴ همت پول حقیقی از بازار خارج شد؛ رکوردی تاریخی در شدت خروج پول خرد.
- تداوم فشار: برآیند هفته پایانی تیر ۱۴۰۴ نیز خروج حدود ۴.۸ همت پول حقیقی را ثبت کرد؛ یعنی شوک جنگ فقط یک روزه نبود و به فاز «بیاعتمادی انباشته» منتقل شد.
تعطیلی طولانیمدت اسفند ۱۴۰۴ تا اردیبهشت ۱۴۰۵
در موج دوم تشدید درگیری، بورس تهران از اسفند ۱۴۰۴ برای حدود ۸۰ روز متوقف ماند و در خرداد ۱۴۰۵ با حمایت سنگین حقوقیها بازگشایی شد. این تجربه نشان داد هرچه مدت تعطیلی طولانیتر باشد، فاصله قیمتی بازار با واقعیت تورمی اقتصاد بیشتر میشود و فشار بازگشایی، انفجاریتر خواهد بود.
شواهد بینالمللی: جنگ چگونه بازارهای سهام جهانی را تحت تأثیر قرار میدهد؟
یافتههای صندوق بینالمللی پول
بر اساس فصل دوم گزارش ثبات مالی جهانی (GFSR آوریل ۲۰۲۵) صندوق بینالمللی پول:
- در پی رویدادهای بزرگ ریسک ژئوپلیتیک، شاخصهای سهام بهطور میانگین ۱ واحد درصد در ماه افت میکنند؛ در بازارهای نوظهور این رقم ۲.۵ واحد درصد است.
- جنگهای بینالمللی سنگینترین اثر را دارند: افت میانگین ماهانه ۵ واحد درصد در بازارهای نوظهور — دو برابر سایر انواع رویدادهای ژئوپلیتیک.
- وقتی شریک تجاری اصلی یک کشور وارد درگیری نظامی میشود، ارزشگذاری سهام آن کشور حدود ۲.۵ درصد کاهش مییابد؛ یعنی جنگ حتی بدون درگیر شدن مستقیم، از کانال تجاری منتقل میشود.
رفتار بازار کالا و بیمه در جنگ ۲۰۲۶
گزارش بازارهای کالایی بانک جهانی (آوریل ۲۰۲۶) نشان داد شوک ژئوپلیتیک در بازار نفت، علاوه بر عرضه واقعی، از لایه «رفتار احتیاطی» (Precautionary Behavior) تقویت میشود:
- قیمت نفت برنت از ۷۲ دلار در پایان فوریه به ۱۱۸ دلار در پایان مارس ۲۰۲۶ رسید؛ بزرگترین جهش ماهانه تاریخ این شاخص.
- حق بیمه جنگی کشتیرانی در منطقه خلیج فارس از حدود ۰.۲۵ درصد ارزش بدنه کشتی به ۳ تا ۱۰ درصد جهش یافت؛ یعنی برای یک تانکر ۱۰۰ میلیون دلاری، ۳ تا ۱۰ میلیون دلار هزینه صرفاً بیمه جنگی.
- قیمت کود بیش از ۳۰ درصد و فلزات گرانبها حدود ۴۲ درصد افزایش یافت.
این دادهها یک پیام روشن دارند: جنگ فقط از طریق «خط مقدم» اثر نمیگذارد، بلکه از طریق زنجیره تأمین، بیمه و انتظارات تورمی به صورتهای مالی کل جهان سرایت میکند.
کدام صنایع بورسی در جنگ متفاوت رفتار میکنند؟
اثر جنگ بر بورس یکنواخت نیست؛ واکنش نمادها به «جهت مواجهه» هر صنعت با شوک بستگی دارد:
- صنایع صادراتمحور و دلیار (فلزات، پتروشیمی، فولاد): افزایش نرخ ارز و قیمتهای جهانی، درآمد دلاری آنها را تقویت میکند؛ در جنگ ۱۲ روزه نیز نمادهای «فارس»، «فملی» و «فولاد» بیشترین اثرگذاری را روی شاخص داشتند — نه صرفاً به دلیل ریزش، بلکه به دلیل وزن بالا در شاخص.
- بانکها: وابسته به جریان نقدینگی و انتظارات؛ در فاز ریسکگریزی، خروج پول حقیقی مستقیماً این گروه را تحت فشار میگذارد.
- پالایشیها: با جهش قیمت خوراک و اختلال در واردات، حاشیه سودشان مستعد فشار میشود.
- صنایع مصرفی و وارداتمحور: افزایش نرخ ارز و هزینه حملونقل، مستقیماً بهای تمامشده را بالا میبرد.
- صنایع تحتخسارت مستقیم: شرکتهایی با تأسیسات در مناطق درگیری، ریسک خسارت فیزیکی و بیمهای واقعی دارند؛ تشکیل صندوق جبران خسارت جنگ در سال ۱۴۰۴ پاسخ سیاستگذار به همین ریسک بود.
استراتژی سرمایهگذاری در زمان جنگ؛ چهار اصل عملی
۱. قبل از بحران موقعیت بسازید، نه در اوج هیجان: جهشهای قیمتی طلا و دلار در لحظات تشدید، حاصل خرید هیجانی است؛ ورود در اوج ترس معمولاً بدترین نقطه ورود است.
۲. مدیریت ریسک را جایگزین پیشبینی کنید: تعیین سقف وزن هر نماد و استفاده از ابزارهای حفاظتی (مانند صندوقهای درآمد ثابت و اختیار معامله) مهمتر از حدس زدن جهت جنگ است.
۳. کیفیت نقدشوندگی را معیار قرار دهید: تجربه توقف ۹ روزه معاملات نشان داد نمادهای با بنیاد نقدشوندگی ضعیف، در بازگشایی با اختلاف قیمت شدیدتر مواجه میشوند.
۴. افق بلندمدت را گم نکنید: افتهای ژئوپلیتیک اگرچه شدیدند، اما در بازارهای تاریخی معمولاً اثر آنها در افق چندساله در برابر رشد اقتصادی و تورم تعدیلشده محو میشود؛ البته این قاعده در بورس تهران به شرط اصلاحات ساختاری و حفظ اعتماد خرد معنا پیدا میکند.
جمعبندی
اثر جنگ بر بورس، یک رابطه ساده و خطی نیست. تجربه بورس تهران نشان داد تعطیلی طولانی بازار، ریزش انباشته و خروج رکوردی پول حقیقی در پی دارد؛ در حالی که شوکهای محدود و کوتاهمدتِ فروردین ۱۴۰۳ بهسرعت جذب شدند. دادههای صندوق بینالمللی پول و بانک جهانی نیز تأیید میکنند که جنگ از چهار کانال عدم قطعیت، ارز، انرژی و هزینه اعتباری بازار را تحت فشار میگذارد، اما جهت نهایی هر نماد به ساختار درآمدی صنعت و مواجهه آن با شوک بستگی دارد. سرمایهگذار حرفهای بهجای پیشبینی جنگ، برای ریسک آن برنامه دارد.
سؤالات متداول (FAQ)
آیا جنگ همیشه باعث سقوط بورس میشود؟
نه. واکنش بازار به سه عامل بستگی دارد: شدت و مدت درگیری، رفتار سازمان بورس (توقف یا ادامه معاملات) و کانالهای انتقال شوک مانند ارز و انرژی. تنش فروردین ۱۴۰۳ فقط افت کوتاهمدت حدود نیم درصدی ایجاد کرد، اما جنگ ۱۲ روزه ۱۴۰۴ به دلیل تعطیلی ۹ روزه بازار، ریزش انباشته و خروج سنگین پول حقیقی در پی داشت.
چرا سازمان بورس در زمان جنگ معاملات را متوقف میکند؟
مبنای قانونی این اقدام ماده ۳۲ قانون بازار اوراق بهادار است که به سازمان بورس اجازه میدهد در شرایط اضطراری معاملات را حداکثر سه روز کاری متوقف کند و شورای عالی بورس میتواند این مدت را تمدید نماید. هدف، جلوگیری از فروش هیجانی و محافظت از سهامداران خرد در شرایط عدم قطعیت شدید است.
در زمان جنگ کدام صنایع بورسی مقاومترند؟
صنایع صادراتمحور و دلیار مانند فلزات اساسی، فولاد و پتروشیمی معمولاً از افزایش نرخ ارز و قیمتهای جهانی منتفع میشوند. در مقابل، صنایع وارداتمحور، مصرفی و پالایشی از کانال هزینه و حاشیه سود آسیب میبینند.
طبق پژوهشهای بینالمللی، اثر جنگ بر شاخص سهام چقدر است؟
بر اساس گزارش ثبات مالی جهانی ۲۰۲۵ صندوق بینالمللی پول، رویدادهای بزرگ ریسک ژئوپلیتیک بهطور میانگین حدود ۱ درصد افت ماهانه در شاخص سهام ایجاد میکنند؛ در بازارهای نوظهور این رقم ۲.۵ درصد و در جنگهای بینالمللی تا ۵ درصد در ماه افزایش مییابد.
سرمایهگذار خرد در شرایط تنش نظامی چه کند؟
چهار اصل کلیدی: موقعیتسازی پیش از بحران نه در اوج هیجان، جایگزینی پیشبینی با مدیریت ریسک (تعیین سقف وزن و ابزارهای حفاظتی)، اولویتدادن به نمادهای نقدشونده، و حفظ افق بلندمدت بهجای واکنش به نوسانات روزانه.
پیشنهاد لینک داخلی (قابل کلیک):

مطالب زیر را حتما مطالعه کنید
آیا دانشآموزان برای انتخاب رشته آمادهاند؟ سنجش آمادگی تحصیلیـشغلی
از شناخت خود تا شناخت شغل؛ چارچوب تصمیمگیری تحصیلیـشغلی دانشآموزان
آموزش سرمایه گذاری ارزشی از صفر تا اجرا؛ چگونه سهام ارزشمند را پیدا کنیم؟
سرمایه گذاری ارزشی چیست؟ راهنمای جامع از تعریف تا اجرای عملی در بورس
چرا سهمِ برنده را زود میفروشیم و سهمِ بازنده را نگه میداریم؟ | اثر تمایل در سرمایهگذاری
دیدگاهتان را بنویسید
برای نوشتن دیدگاه باید وارد بشوید.