

چرا سهمِ برنده را زود میفروشیم و سهمِ بازنده را نگه میداریم؟ | اثر تمایل در سرمایهگذاری
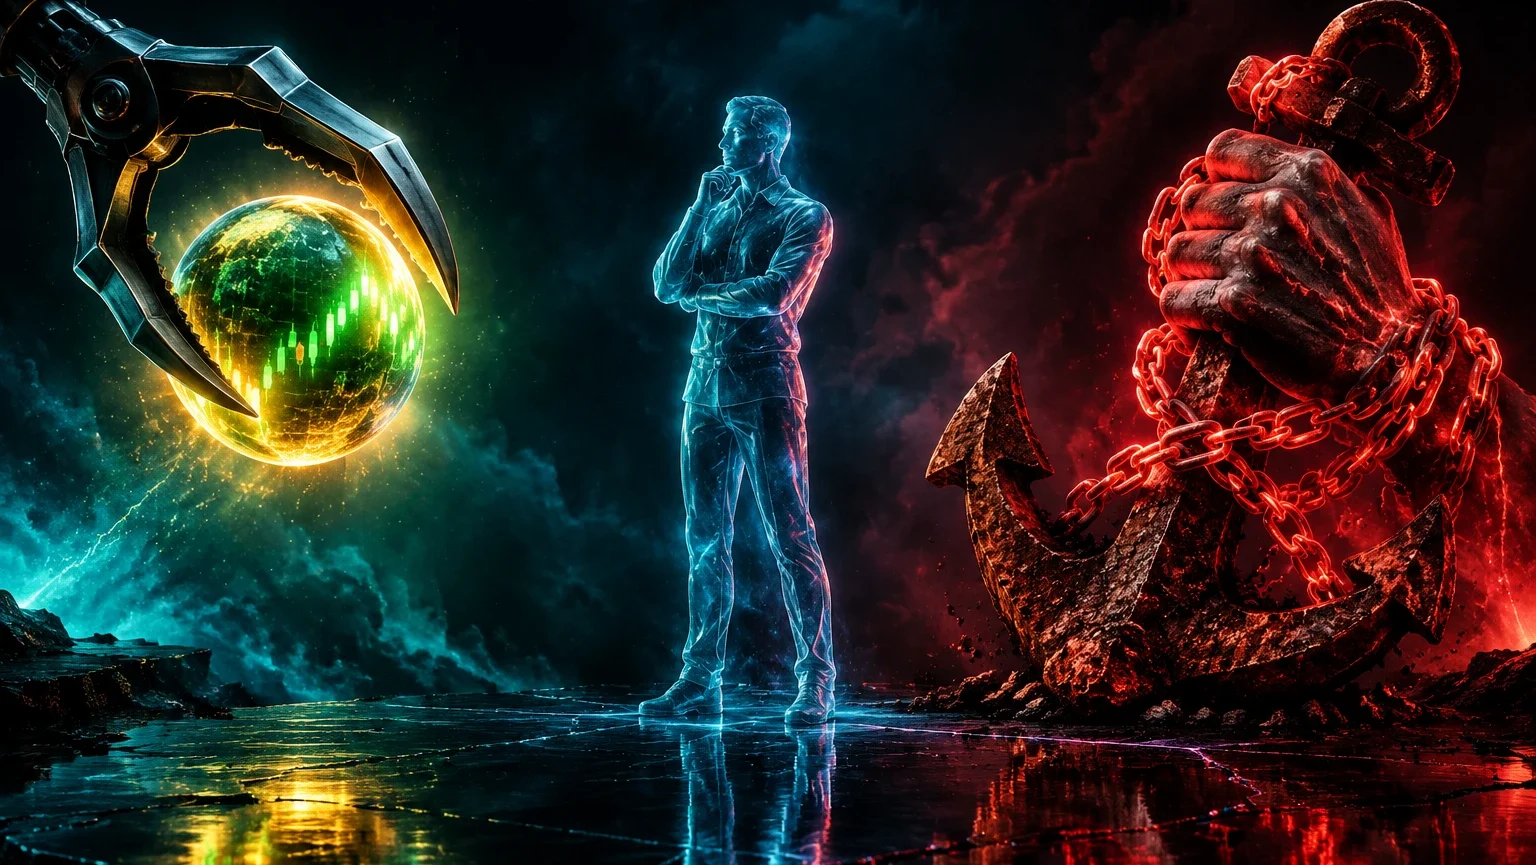
اثر تمایل چیست؟
اثر تمایل (Disposition Effect) به گرایش سرمایهگذاران برای فروش زودهنگام داراییهای سودده و نگهداشتن طولانیتر داراییهای زیانده گفته میشود.
این الگو نخستین بار بهصورت جدی در پژوهش شفرین و استاتمن درباره تمایل سرمایهگذاران به فروش برندگان و نگهداشتن بازندگان صورتبندی شد. پژوهش ترنس اودین نیز شواهدی از این رفتار را در دادههای معاملات سرمایهگذاران فردی بررسی کرد.
البته این به آن معنا نیست که هر سهمِ زیانده باید فروخته شود یا هر سهمِ سودده باید نگه داشته شود. نکته این است که قیمت خرید بهتنهایی دلیل کافی برای نگهداشتن یا فروختن یک دارایی نیست.
چرا مغز ما این کار را میکند؟
۱. سود را دوست داریم «قطعی» کنیم
تا زمانی که دارایی را نفروختهایم، سود روی صفحه نمایش ممکن است در ذهن ما موقتی و ناپایدار به نظر برسد. فروش سهم سودده، حس آرامش کوتاهمدتی ایجاد میکند: «حداقل این سود را از دست ندادم.»
اما این آرامش گاهی باعث میشود داراییای را بفروشیم که هنوز دلایل بنیادی یا تحلیلیِ نگهداشتنش پابرجاست.
۲. پذیرش زیان، پذیرش اشتباه به نظر میرسد
فروش سهمی که پایینتر از قیمت خرید قرار دارد، میتواند شبیه اعتراف به یک تصمیم ناموفق احساس شود. نگهداشتن سهم، این اعتراف را به تعویق میاندازد؛ انگار تا وقتی نفروختهایم، هنوز شکست نخوردهایم.
اما بازار برای به رسمیت شناختن زیانِ ثبتشده منتظر فروش ما نمیماند. ارزش دارایی همچنان تغییر میکند، چه آن را بفروشیم و چه نگه داریم.
۳. قیمت خرید به لنگر ذهنی تبدیل میشود
قیمت خرید برای سرمایهگذار یک عدد معمولی نیست؛ اغلب به معیار روانیِ «درست یا غلط بودن تصمیم» تبدیل میشود. در نتیجه، فرد منتظر میماند سهم به همان عدد برسد تا بتواند با حس بهتری از آن خارج شود.
این در حالی است که بازار از قیمت خرید ما خبر ندارد و آن را مبنای ارزشگذاری قرار نمیدهد.
۴. زیانِ باز روی کاغذ بیخطرتر به نظر میرسد
بعضی سرمایهگذاران تا وقتی سهم را نفروختهاند، با خود میگویند: «هنوز چیزی از دست ندادهام.» این طرز فکر، تفاوت میان ثبت نشدن زیان و وجود نداشتن زیان اقتصادی را نادیده میگیرد.
نگهداشتن یک دارایی، خودش نوعی تصمیمگیری است؛ تصمیمی برای تخصیص دوباره سرمایه به همان دارایی.
تله پنهان: «فقط بگذار به قیمت خریدم برسد»
این جمله برای بسیاری از سرمایهگذاران آشناست:
«اگر فقط به نقطه سربهسر برسد، میفروشم و خلاص.»
اما چرا قیمت خرید باید تعیین کند از امروز به بعد چه تصمیمی بگیریم؟
برای ارزیابی یک دارایی، پرسشهای مهمتری وجود دارند:
- آیا دلیل اولیه خرید هنوز معتبر است؟
- آیا اطلاعات تازهای درباره شرکت، صنعت یا ریسک دارایی منتشر شده؟
- آیا گزینه بهتری برای این سرمایه وجود دارد؟
- آیا اگر امروز پول نقد داشتم، همین دارایی را انتخاب میکردم؟
- تصمیم من بر اساس برنامه است یا فقط میخواهم از حس پشیمانی فرار کنم؟
قیمت خرید ممکن است برای محاسبه عملکرد و مالیات اهمیت داشته باشد، اما نباید جای تحلیل وضعیت فعلی و چشمانداز آینده را بگیرد.
یک مثال ساده
فرض کنید سرمایهگذاری سهم «الف» را به قیمت ۱۰۰ واحد خریده است. پس از مدتی قیمت آن به ۸۰ میرسد. در همین زمان، سهم «ب» از ۱۰۰ به ۱۲۰ رشد میکند.
سرمایهگذار سهم «ب» را میفروشد تا سود ۲۰ واحدی را قطعی کند؛ اما سهم «الف» را نگه میدارد تا دوباره به ۱۰۰ برسد.
اگر فرض کنیم از امروز به بعد اطلاعات تازهای درباره هیچکدام وجود ندارد، پرسش منطقی این نیست که «کدام سهم سود یا زیان بیشتری داشته؟» بلکه این است:
از همین لحظه، کدام انتخاب با اهداف، ریسکپذیری و شواهد موجود سازگارتر است؟
مقایسه باید درباره آینده احتمالی و کیفیت تصمیم باشد، نه فقط فاصله قیمت امروز تا قیمت خرید.
چطور اثر تمایل را در تصمیمهایمان تشخیص دهیم؟
پیش از فروش یا نگهداشتن یک دارایی، این چهار سؤال را از خودتان بپرسید:
- اگر قیمت خرید من را نمیدانستم، باز هم همین تصمیم را میگرفتم؟
- آیا تصمیمم بر پایه اطلاعات فعلی است یا امید به بازگشت به قیمت خرید؟
- اگر امروز پول این دارایی نقد بود، آن را دوباره همینجا سرمایهگذاری میکردم؟
- آیا برای فروش یا نگهداشتن، از قبل معیار مشخصی داشتهام؟
اگر پاسخها حول «نمیخواهم ضررم را قطعی کنم» یا «فقط میخواهم به نقطه خرید برگردد» میچرخند، احتمالاً احساسات نقش پررنگی در تصمیم دارند.
پنج راهکار برای کاهش اثر تمایل
۱. دلیل خرید و شرط خروج را قبل از ورود بنویسید
برای هر سرمایهگذاری ثبت کنید:
- چرا این دارایی را انتخاب کردهاید؟
- چه چیزی میتواند فرض اولیه شما را نقض کند؟
- در چه شرایطی نگهداشتن آن دیگر توجیه ندارد؟
- تصمیم خود را هر چند وقت یکبار و با چه اطلاعاتی بازبینی میکنید؟
داشتن معیارهای از پیش تعیینشده، تصمیم را از «حس لحظهای» به «ارزیابی برنامهمند» نزدیک میکند.
۲. عملکرد را از هویت شخصی جدا کنید
ضرر یک موقعیت، لزوماً به این معنا نیست که شما سرمایهگذار بدی هستید. بازار با عدمقطعیت همراه است و حتی تصمیمهای سنجیده هم ممکن است نتیجه مطلوب نداشته باشند.
هدف، دفاع از تصویر ذهنیِ «من همیشه درست تصمیم میگیرم» نیست؛ هدف، اصلاح تصمیمها با توجه به شواهد تازه است.
۳. سبد را دورهای و با معیار یکسان بررسی کنید
برای همه داراییها از یک چارچوب ارزیابی استفاده کنید: ریسک، بازده مورد انتظار، وضعیت فرض اولیه، تناسب با هدف و فرصتهای جایگزین.
اگر سهم سودده و زیانده را با معیارهای متفاوت بررسی کنید، احتمالاً احساسات در انتخاب معیارها دخالت کردهاند.
۴. از خودتان درباره «هزینه فرصت» بپرسید
نگهداشتن یک سهم فقط تصمیم درباره همان سهم نیست؛ یعنی انتخاب آن بهجای فرصتهای دیگر یا حتی نگهداشتن پول نقد.
این سؤال کمک میکند از ذهنیت «فقط صبر کنم به قیمت خرید برسد» فاصله بگیرید: سرمایه من از امروز به بعد کجا بیشترین تناسب را با هدف و محدودیتهای من دارد؟
۵. ژورنال تصمیمگیری بسازید
برای هر خرید و فروش، علاوه بر قیمت و تاریخ، احساس غالب خود را هم ثبت کنید: ترس از دست دادن سود، پشیمانی، امید به جبران یا میل به سربهسر شدن.
مرور این یادداشتها در طول زمان، الگوهایی را آشکار میکند که در لحظه تصمیمگیری بهسادگی دیده نمیشوند.
فرق صبر استراتژیک با نگهداشتن از سر انکار
نگهداشتن یک دارایی زیانده همیشه اشتباه نیست؛ همانطور که فروختن یک دارایی سودده همیشه تصمیم خوبی نیست.
صبر استراتژیک زمانی است که دلایل نگهداشتن هنوز پابرجاست، ریسک با برنامه شما سازگار است و تصمیم را بر اساس اطلاعات فعلی بازبینی میکنید.
انکار زیان زمانی است که تنها دلیل ماندن این است: «نمیخواهم بفروشم، چون پایینتر از قیمت خریدم.»
تفاوت این دو را نه رنگ سبز یا قرمز صفحه معاملات، بلکه کیفیت دلیل شما مشخص میکند.
جمعبندی: بازار به قیمت خرید شما بدهکار نیست
اثر تمایل یادآوری میکند که سرمایهگذار ممکن است با برندگان و بازندگان خود مثل دو پرونده احساسی متفاوت رفتار کند: یکی را زود ببندد تا احساس امنیت کند و دیگری را باز نگه دارد تا با واقعیتِ زیان روبهرو نشود.
راه مقابله، پیشگویی قطعی بازار نیست؛ بلکه پرسیدن یک سؤال منصفانه از خودمان است:
«اگر امروز از صفر شروع میکردم، با اطلاعات فعلی چه تصمیمی میگرفتم؟»
این پرسش ساده، قیمت خرید را از جایگاه فرمانده تصمیم پایین میآورد و به آن جایگاه درستش را میدهد: یک داده از گذشته، نه دستور قطعی برای آینده.
پرسشهای متداول
آیا نگهداشتن سهم زیانده همیشه اشتباه است؟
خیر. اگر دلایل اولیه سرمایهگذاری هنوز معتبر باشند و دارایی با هدف و میزان ریسکپذیری شما سازگار باشد، نگهداشتن میتواند تصمیمی برنامهمند باشد. مشکل زمانی آغاز میشود که تنها دلیل نگهداشتن، نخواستنِ ثبت زیان باشد.
آیا فروش سهم سودده بهمعنای گرفتارشدن در اثر تمایل است؟
نه لزوماً. فروش میتواند بر اساس رسیدن به هدف، تغییر شرایط، مدیریت ریسک یا نیاز به بازتنظیم سبد انجام شود. مسئله، فروش صرفاً برای فرار از احتمال پسدادن سود است، در حالی که دلیل نگهداشتن همچنان پابرجاست.
مهمترین نشانه اثر تمایل چیست؟
اینکه برای دارایی زیانده فقط منتظر «برگشتن به قیمت خرید» باشید، اما برای دارایی سودده بدون توجه به برنامه یا وضعیت آن، سریعاً به فکر فروش بیفتید.
چه چیزی به کاهش این خطا کمک میکند؟
ثبت دلیل خرید و معیار خروج پیش از معامله، بازبینی دورهای سبد با معیارهای یکسان، و توجه به وضعیت فعلی دارایی بهجای تمرکز افراطی بر قیمت خرید.
لینکهای پیشنهادی برای مطالعه بیشتر

مطالب زیر را حتما مطالعه کنید
آیا دانشآموزان برای انتخاب رشته آمادهاند؟ سنجش آمادگی تحصیلیـشغلی
از شناخت خود تا شناخت شغل؛ چارچوب تصمیمگیری تحصیلیـشغلی دانشآموزان
آموزش سرمایه گذاری ارزشی از صفر تا اجرا؛ چگونه سهام ارزشمند را پیدا کنیم؟
سرمایه گذاری ارزشی چیست؟ راهنمای جامع از تعریف تا اجرای عملی در بورس
معاملات انتقامی (Revenge Trading)؛ چرا بعد از هر ضرر، ضرر بعدی را خودتان میسازید؟

دیدگاهتان را بنویسید
برای نوشتن دیدگاه باید وارد بشوید.