

ROE چیست؟ تحلیل دوپونت و خطر بازده حقوق صاحبان سهام بالا
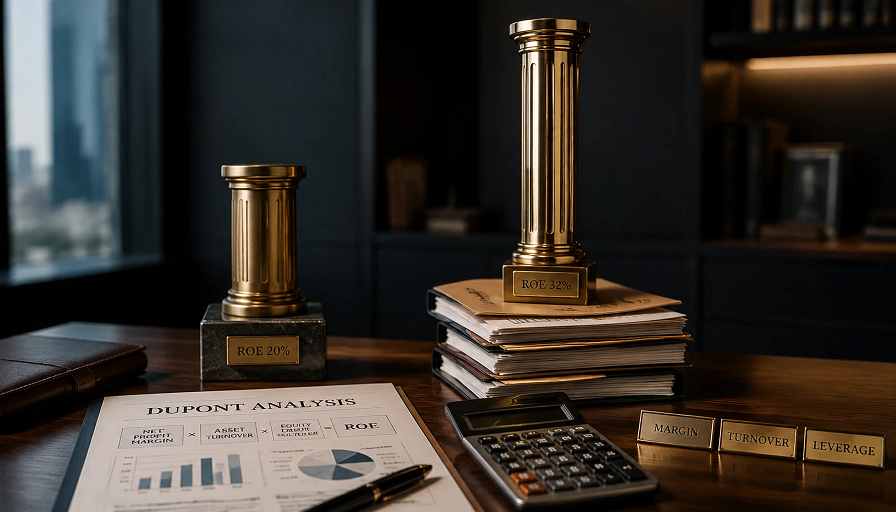
دو شرکت بورسی را تصور کنید. بازده حقوق صاحبان سهام شرکت اول ۲۰ درصد و شرکت دوم ۳۲ درصد است. در نگاه اول، شرکت دوم جذابتر به نظر میرسد؛ چون نسبت به حقوق صاحبان سهام خود، سود بیشتری ساخته است.
اما اگر بدانید شرکت دوم بدهی بیشتری دارد، حاشیه سود آن کمتر است و در برابر افت فروش یا افزایش هزینه تأمین مالی آسیبپذیرتر است، باز هم فقط براساس ROE بالاتر تصمیم میگیرید؟
ROE بالا میتواند نشانه سودآوری مناسب باشد، اما بهتنهایی کیفیت شرکت یا ارزندگی سهام را ثابت نمیکند.
برای تحلیل بنیادی سهام باید بدانیم بازده حقوق صاحبان سهام از کجا آمده است: حاشیه سود مناسب، استفاده کارآمد از داراییها یا اتکای بیشتر به بدهی؟
تحلیل دوپونت دقیقاً به همین پرسش پاسخ میدهد. این مدل، ROE را به اجزای تشکیلدهندهاش تقسیم میکند تا پشت یک عدد جذاب، واقعیت اقتصادی شرکت را ببینیم.
ROE چیست؟ تعریف بازده حقوق صاحبان سهام
ROE مخفف Return on Equity و به معنی «بازده حقوق صاحبان سهام» است. این نسبت نشان میدهد شرکت در یک دوره مشخص، بهازای حقوق صاحبان سهام ثبتشده در حسابها چه میزان سود ایجاد کرده است.
فرمول ROE:
ROE = (سود خالص ÷ میانگین حقوق صاحبان سهام) × ۱۰۰
میانگین ساده حقوق صاحبان سهام:
میانگین حقوق صاحبان سهام = (حقوق صاحبان سهام ابتدای دوره + حقوق صاحبان سهام پایان دوره) ÷ ۲
برای مثال، اگر سود خالص سالانه شرکت ۱۰۰ میلیارد تومان و میانگین حقوق صاحبان سهام آن ۵۰۰ میلیارد تومان باشد:
ROE = (۱۰۰ ÷ ۵۰۰) × ۱۰۰ = ۲۰ درصد
یعنی شرکت بهازای هر ۱۰۰ تومان میانگین حقوق صاحبان سهام دفتری، ۲۰ تومان سود خالص سالانه ساخته است.
ROE با بازده خرید سهام تفاوت دارد
ROE برابر با بازدهی سرمایهگذاری شما در بورس نیست.
اگر سهمی را به قیمت بازار خریداری کنید، بازده شما از تغییر قیمت سهم و منافع دریافتی، مانند سود نقدی، تأثیر میگیرد. اما ROE بر مبنای حقوق صاحبان سهام حسابداری محاسبه میشود، نه مبلغی که شما برای خرید سهم پرداخت کردهاید.
همچنین حقوق صاحبان سهام فقط «سرمایه ثبتشده» شرکت نیست؛ اقلامی مانند سود انباشته، اندوختهها و سایر اجزای حقوق مالکانه نیز در آن نقش دارند.
چرا ROE بالا میتواند گمراهکننده باشد؟
ROE از تقسیم سود بر حقوق صاحبان سهام به دست میآید. بنابراین، افزایش این نسبت لزوماً فقط حاصل رشد سود نیست؛ کوچکشدن مخرج نیز میتواند آن را بالا ببرد.
ROE بالا ممکن است ناشی از موارد زیر باشد:
- سودآوری قوی و تکرارپذیر
- استفاده کارآمد از داراییها
- اتکای بیشتر به بدهی و کوچکبودن سهم حقوق مالکانه
- درآمد غیرتکراری
- کاهش حقوق صاحبان سهام بر اثر زیانهای گذشته یا توزیع سود
- پایینبودن مبالغ دفتری برخی داراییها نسبت به شرایط اقتصادی روز
بنابراین، سؤال درست فقط این نیست که «ROE شرکت چند درصد است؟»
سؤال مهمتر این است که این بازده چگونه ایجاد شده و چقدر قابلتداوم است.
تحلیل دوپونت چیست؟
تحلیل دوپونت یا DuPont Analysis روشی برای تجزیه بازده حقوق صاحبان سهام است. در مدل سهمرحلهای، ROE به سه جزء تقسیم میشود:
۱. حاشیه سود خالص
۲. گردش داراییها
۳. ضریب اهرمی حقوق صاحبان سهام
فرمول دوپونت:
ROE = حاشیه سود خالص × گردش داراییها × ضریب اهرمی
فرمول کامل:
ROE = (سود خالص ÷ فروش) × (فروش ÷ میانگین داراییها) × (میانگین داراییها ÷ میانگین حقوق صاحبان سهام)
در حاصل این ضرب، فروش و میانگین داراییها ساده میشوند و نسبت سود خالص به میانگین حقوق صاحبان سهام باقی میماند.
برای محاسبه، حاشیه سود را به شکل اعشاری وارد کنید؛ مثلاً ۱۰ درصد برابر با ۰٫۱۰ است. نتیجه نهایی را برای نمایش درصدی در ۱۰۰ ضرب کنید.
سه جزء مدل دوپونت چه میگویند؟
۱. حاشیه سود خالص؛ شرکت از فروش چقدر سود میسازد؟
حاشیه سود خالص = سود خالص ÷ درآمد فروش
اگر فروش شرکت ۱٬۰۰۰ میلیارد تومان و سود خالص آن ۱۰۰ میلیارد تومان باشد:
حاشیه سود خالص = ۱۰۰ ÷ ۱٬۰۰۰ = ۰٫۱۰، معادل ۱۰ درصد
یعنی از هر ۱۰۰ تومان فروش، ۱۰ تومان سود خالص ساخته شده است.
این نسبت از عواملی مانند نرخ فروش، هزینه تولید، هزینه مالی، مالیات و درآمدهای غیرتکراری تأثیر میگیرد.
حاشیه سود بیشتر میتواند ROE را افزایش دهد؛ اما باید بررسی کنیم افزایش سود از فعالیت پایدار شرکت آمده است یا از یک رویداد استثنایی.
۲. گردش داراییها؛ شرکت از داراییهایش چقدر فروش ایجاد میکند؟
گردش داراییها = درآمد فروش ÷ میانگین داراییها
میانگین داراییها = (داراییهای ابتدای دوره + داراییهای پایان دوره) ÷ ۲
اگر فروش و میانگین داراییهای شرکت هر دو ۱٬۰۰۰ میلیارد تومان باشند:
گردش داراییها = ۱٬۰۰۰ ÷ ۱٬۰۰۰ = ۱ مرتبه
یعنی شرکت در آن دوره، بهازای هر یک تومان میانگین دارایی، یک تومان درآمد ایجاد کرده است.
گردش دارایی بالاتر میتواند نشاندهنده استفاده مؤثرتر از منابع باشد؛ اما مقایسه آن باید با توجه به صنعت انجام شود. یک شرکت توزیعی معمولاً ساختار دارایی متفاوتی با یک کارخانه سرمایهبر دارد.
۳. ضریب اهرمی؛ چه سهمی از داراییها بر حقوق مالکانه متکی است؟
ضریب اهرمی = میانگین داراییها ÷ میانگین حقوق صاحبان سهام
اگر میانگین داراییها ۱٬۰۰۰ و میانگین حقوق صاحبان سهام ۵۰۰ میلیارد تومان باشد:
ضریب اهرمی = ۱٬۰۰۰ ÷ ۵۰۰ = ۲
اگر همین میزان دارایی در برابر ۲۵۰ میلیارد تومان حقوق صاحبان سهام قرار بگیرد:
ضریب اهرمی = ۱٬۰۰۰ ÷ ۲۵۰ = ۴
ضریب بالاتر نشان میدهد داراییها نسبت به حقوق مالکانه بزرگترند و سهم بدهیها در ساختار تأمین مالی بیشتر است.
البته تمام بدهیها تسهیلات بانکی نیستند. حسابهای پرداختنی تجاری، پیشدریافتها و سایر تعهدات نیز باید براساس ماهیت، هزینه و سررسید بررسی شوند.
تحلیل دوپونت با یک مثال ساده
دو شرکت فرضی «الف» و «ب» را در یک صنعت مشابه بررسی کنیم. تمام ارقام زیر میلیارد تومان هستند و به هیچ نماد واقعی اشاره ندارند.
شرکت الف
- فروش سالانه: ۱٬۰۰۰
- سود خالص: ۱۰۰
- میانگین داراییها: ۱٬۰۰۰
- میانگین حقوق صاحبان سهام: ۵۰۰
- میانگین بدهیها: ۵۰۰
حاشیه سود خالص = ۱۰۰ ÷ ۱٬۰۰۰ = ۰٫۱۰
گردش داراییها = ۱٬۰۰۰ ÷ ۱٬۰۰۰ = ۱
ضریب اهرمی = ۱٬۰۰۰ ÷ ۵۰۰ = ۲
ROE = ۰٫۱۰ × ۱ × ۲ = ۰٫۲۰، معادل ۲۰ درصد
شرکت ب
- فروش سالانه: ۱٬۰۰۰
- سود خالص: ۸۰
- میانگین داراییها: ۱٬۰۰۰
- میانگین حقوق صاحبان سهام: ۲۵۰
- میانگین بدهیها: ۷۵۰
حاشیه سود خالص = ۸۰ ÷ ۱٬۰۰۰ = ۰٫۰۸
گردش داراییها = ۱٬۰۰۰ ÷ ۱٬۰۰۰ = ۱
ضریب اهرمی = ۱٬۰۰۰ ÷ ۲۵۰ = ۴
ROE = ۰٫۰۸ × ۱ × ۴ = ۰٫۳۲، معادل ۳۲ درصد
کدام شرکت عملکرد بهتری دارد؟
شرکت ب، ROE بالاتری دارد؛ اما:
- سود خالص کمتری ساخته است.
- حاشیه سود خالص پایینتری دارد.
- گردش دارایی آن بهتر نیست.
- بدهی بیشتری در ساختار مالی خود دارد.
بنابراین، بالاتربودن ROE شرکت ب در این مثال، نتیجه برتری حاشیه سود یا گردش دارایی نیست؛ تفاوت ضریب اهرمی عامل اصلی است.
این نتیجه به معنی بدبودن قطعی شرکت ب نیست. برای قضاوت باید هزینه بدهی، سررسید تعهدات، جریان نقد و ثبات کسبوکار را بررسی کرد. اما دیگر نمیتوان صرفاً با مشاهده عدد ۳۲ درصد، آن را شرکت بهتری دانست.
آیا بدهی بیشتر همیشه ROE را افزایش میدهد؟
خیر. رابطه حسابداری دوپونت را نباید با یک دستور اقتصادی ساده اشتباه گرفت.
اگر شرکت بدهی بیشتری بگیرد، هزینه مالی آن نیز ممکن است افزایش یابد و سود خالص کاهش پیدا کند. بنابراین، حاشیه سود و ضریب اهرمی مستقل از یکدیگر نیستند.
استفاده از بدهی زمانی میتواند به نفع سهامداران باشد که بازده اقتصادی منابع تأمینشده، با درنظرگرفتن مالیات و ریسک، از هزینه آن منابع بیشتر باشد.
در مقابل، اگر بازده کافی ایجاد نشود، بدهی میتواند زیان سهامداران را تشدید کند.
دوپونت نشان میدهد ROE چگونه شکل گرفته است؛ نه اینکه افزایش بدهی الزاماً راه بهبود شرکت باشد.
برای بررسی بدهی، علاوه بر مبلغ آن، به این موارد توجه کنید:
- هزینه تأمین مالی
- سررسید بازپرداخت
- ثبات جریان نقد عملیاتی
- بدهی ارزی و ریسک نرخ ارز
- توان پوشش هزینه مالی
- وابستگی شرکت به تمدید تسهیلات
تفاوت ROE و ROA چیست؟
ROE سود را با حقوق صاحبان سهام مقایسه میکند؛ اما ROA یا بازده داراییها، سود را نسبت به کل داراییها میسنجد.
در تعریف مبتنی بر سود خالص:
ROA = (سود خالص ÷ میانگین داراییها) × ۱۰۰
در مثال قبل:
ROA شرکت الف = (۱۰۰ ÷ ۱٬۰۰۰) × ۱۰۰ = ۱۰ درصد
ROA شرکت ب = (۸۰ ÷ ۱٬۰۰۰) × ۱۰۰ = ۸ درصد
شرکت ب، ROE بالاتر اما ROA پایینتری دارد.
این اختلاف نشان میدهد چرا بررسی همزمان این دو نسبت مفید است. البته ROA مبتنی بر سود خالص نیز از هزینه تأمین مالی تأثیر میگیرد و نباید آن را معیاری کاملاً مستقل از ساختار بدهی دانست.
از شناخت نسبتها تا تحلیل کسبوکار
حفظ فرمول ROE و ROA کافی نیست. تحلیلگر باید بتواند ارتباط سودآوری، ساختار بدهی، جریان نقد و ارزش سهام را تشخیص دهد.
در دوره جامع سرمایهگذاری ارزشی فرصت امروز، تحلیل کاربردی صورتهای مالی و نسبتهای مالی در کنار ارزشگذاری آموزش داده میشود تا اعداد گزارشها به ارزیابی اقتصادی شرکت متصل شوند.
لینک مشاهده سرفصلها و درخواست مشاوره دوره در انتهای مقاله قرار دارد.
چه زمانی ROE بالا هشداردهنده است؟
حقوق صاحبان سهام بسیار کوچک یا منفی است
اگر حقوق صاحبان سهام بسیار کوچک باشد، حتی سود محدود نیز میتواند ROE بسیار بزرگی ایجاد کند.
در صورت منفیبودن حقوق صاحبان سهام، تفسیر معمول این نسبت معتبر نیست. برای مثال، تقسیم زیان بر حقوق صاحبان سهام منفی ممکن است عددی مثبت بسازد؛ اما این عدد نشانه عملکرد مطلوب نیست.
سود شامل درآمد غیرتکراری است
فروش دارایی یا درآمدی استثنایی میتواند سود خالص و ROE یک دوره را افزایش دهد، بدون اینکه ظرفیت سودآوری پایدار شرکت بهتر شده باشد.
برای تحلیل، میتوان سود تعدیلشده یا تکرارپذیر را نیز برآورد کرد؛ مشروط به اینکه تعدیلات روشن و مستند باشند.
حقوق صاحبان سهام کاهش یافته است
توزیع سود نقدی، زیانهای گذشته یا سایر تغییرات حقوق مالکانه میتوانند مخرج نسبت را تغییر دهند.
بنابراین، افزایش ROE را باید به تغییر سود و تغییر حقوق صاحبان سهام تفکیک کرد.
مبالغ دفتری تحتتأثیر تورم و تجدید ارزیابیاند
در محیط تورمی، بهای دفتری برخی داراییهای قدیمی ممکن است با شرایط اقتصادی روز فاصله داشته باشد و بر نسبتهای حسابداری اثر بگذارد.
از سوی دیگر، تجدید ارزیابی میتواند حقوق صاحبان سهام را افزایش دهد و با فرض ثبات سود، ROE را کاهش دهد؛ بدون اینکه الزاماً عملیات شرکت ضعیفتر شده باشد.
به همین دلیل، روند تاریخی ROE باید در کنار تغییرات حسابداری بررسی شود.
چگونه ROE شرکتهای بورسی را از کدال محاسبه کنیم؟
۱. صورت سود و زیان و صورت وضعیت مالی را بررسی کنید
سود خالص را از صورت سود و زیان و حقوق صاحبان سهام را از صورت وضعیت مالی استخراج کنید.
برای مدل دوپونت، درآمدهای عملیاتی و داراییها نیز لازم هستند.
۲. سود و حقوق مالکانه را همدامنه انتخاب کنید
صورت مالی جداگانه را با جداگانه و تلفیقی را با تلفیقی تطبیق دهید.
در صورت مالی تلفیقی، اگر هدف محاسبه بازده متعلق به مالکان شرکت اصلی است، سود منتسب به مالکان شرکت اصلی باید با حقوق مالکانه منتسب به همان مالکان تطبیق داده شود؛ نه با حقوق مالکانه شامل منافع فاقد حق کنترل.
۳. از میانگین مناسب استفاده کنید
میانگین ابتدا و انتهای دوره، یک تقریب متداول است. اگر افزایش سرمایه یا تغییر مهمی در طول دوره رخ داده، میانگینهای فصلی یا زمانوزنشده ممکن است دقیقتر باشند.
برای حفظ سازگاری دوپونت، مبنای میانگین داراییها و حقوق صاحبان سهام باید در اجزای مدل یکسان باشد.
۴. دورهها را درست مقایسه کنید
ROE ششماهه را مستقیماً با ROE سالانه مقایسه نکنید.
سالانهسازی ساده نیز ممکن است برای کسبوکارهای فصلی گمراهکننده باشد. استفاده از سود دوازدهماهه اخیر، همراه با میانگین حقوق مالکانه متناظر، میتواند مفید باشد؛ اما نیازمند محاسبه سازگار است.
۵. روند چندساله و شرکتهای همگروه را ببینید
یک عدد تکدورهای کافی نیست. حاشیه سود، گردش دارایی و ضریب اهرمی را در چند دوره و در مقایسه با شرکتهای مشابه بررسی کنید.
برای بانکها، بیمهها و سایر نهادهای مالی نیز ساختار کسبوکار و مقررات تخصصی را در نظر بگیرید؛ مقایسه مستقیم آنها با شرکتهای تولیدی مناسب نیست.
ROE خوب چند درصد است؟
یک مرز ثابت برای همه شرکتها وجود ندارد.
ROE باید با توجه به صنعت، ریسک مالی، تکرارپذیری سود، مبنای حسابداری و هزینه حقوق صاحبان سهام تفسیر شود. بالاتربودن پایدار بازده از هزینه حقوق صاحبان سهام میتواند نشانهای مثبت باشد، اما ROE حسابداری بهتنهایی برای اثبات خلق ارزش اقتصادی کافی نیست.
مقایسه مستقیم ROE با تورم یا سود سپرده نیز نباید به یک قاعده ساده خرید سهام تبدیل شود. این شاخصها، مبنا و ریسک یکسانی ندارند.
ROE مطلوب، صرفاً عدد بزرگ نیست؛ بازدهی است که منبع روشن، ریسک قابلقبول و امکان تداوم داشته باشد.
آیا شرکت با ROE بالا، سهم ارزندهای هم دارد؟
لزوماً خیر.
یک شرکت باکیفیت ممکن است در بازار با قیمتی معامله شود که بخش زیادی از رشد آینده آن را از قبل منعکس کرده باشد. در این حالت، خرید سهام حتی با وجود ROE بالا ممکن است بازده موردانتظار مناسبی نداشته باشد.
برای سرمایهگذاری باید میان دو پرسش تفاوت بگذارید:
- آیا کسبوکار مناسبی است؟
- آیا قیمت فعلی برای خرید مناسب است؟
تحلیل دوپونت به پرسش اول کمک میکند؛ ارزشگذاری و بررسی حاشیه ایمنی برای پاسخ به پرسش دوم ضروریاند.
چکلیست بررسی ROE بالا
پیش از نتیجهگیری درباره یک شرکت، این موارد را بررسی کنید:
۱. رشد ROE از افزایش سود آمده یا کاهش حقوق صاحبان سهام؟
۲. حاشیه سود خالص بهبود یافته یا ضریب اهرمی بیشتر شده است؟
۳. گردش داراییها نسبت به گذشته و رقبا چه وضعیتی دارد؟
۴. سود شرکت تکرارپذیر است؟
۵. جریان نقد عملیاتی از سود گزارششده پشتیبانی میکند؟
۶. هزینه و سررسید بدهیها قابلمدیریت است؟
۷. حقوق صاحبان سهام مثبت و معنادار است؟
۸. افزایش سرمایه، تجدید ارزیابی یا تقسیم سود، مقایسه را تغییر داده است؟
۹. دورهها و اقلام صورتهای مالی با هم تطابق دارند؟
۱۰. قیمت سهم نسبت به سود و ارزش برآوردی آینده مناسب است؟
یادگیری تحلیل بنیادی فراتر از یک نسبت
سرمایهگذاری اصولی با انتخاب شرکت براساس یک عدد شروع و تمام نمیشود. باید بتوانید کیفیت سود، ساختار مالی و قیمت سهام را در یک چارچوب منسجم کنار هم قرار دهید.
دوره جامع سرمایهگذاری ارزشی فرصت امروز با محورهایی مانند مبانی سرمایهگذاری ارزشی، تحلیل کاربردی صورتهای مالی، نسبتهای مالی و مدلهای ارزشگذاری طراحی شده است.
اگر میخواهید از مقایسه سطحی نسبتها عبور کنید و منطق اقتصادی پشت گزارشهای شرکتها را بشناسید، سرفصلهای دوره را بررسی کنید و برای انتخاب مسیر آموزشی متناسب با نیازتان درخواست مشاوره بدهید.
جمعبندی
ROE نشان میدهد شرکت نسبت به حقوق صاحبان سهام دفتری، چه میزان سود ساخته است؛ اما درباره منشأ این سود و ریسک آن توضیح کاملی نمیدهد.
تحلیل دوپونت این نسبت را به حاشیه سود خالص، گردش دارایی و ضریب اهرمی تقسیم میکند. در نتیجه، مشخص میشود بازده بالا بیشتر از سودآوری و کارایی آمده یا از ساختار مالی اهرمیتر.
در مثال این مقاله، شرکت دارای ROE بالاتر، سود و حاشیه سود کمتری داشت؛ اما به دلیل حقوق مالکانه کمتر و ضریب اهرمی بیشتر، بازده بالاتری نشان میداد.
پس بهجای جستوجوی بالاترین ROE، بهدنبال بازدهی باکیفیت، قابلتداوم و متناسب با ریسک باشید؛ سپس بررسی کنید برای خرید آن چه قیمتی میپردازید.
این مقاله آموزشی است و توصیه شخصی برای خرید یا فروش اوراق بهادار محسوب نمیشود.

مطالب زیر را حتما مطالعه کنید

معاملات با اشخاص وابسته چیست؟ راهنمای تحلیل در کدال

تفاوت صورتهای مالی تلفیقی و جداگانه؛ راهنمای تحلیل هلدینگها

بورس انرژی چیست؟ راهنمای بازارها و معاملات ایران

تفاوت گواهی سپرده کالایی و صندوق کالایی چیست؟

سلف موازی استاندارد چیست؟ سازوکار، مزایا و ریسکها

دیدگاهتان را بنویسید
برای نوشتن دیدگاه باید وارد بشوید.