

اهمیت سرمایهگذاری؛ چرا درآمد بهتنهایی امنیت مالی ایجاد نمیکند؟
سرمایهگذاری چیست؟
سرمایهگذاری یعنی اختصاص پول، زمان یا سایر منابع به یک دارایی یا فعالیت، با انتظار دستیابی به منفعت اقتصادی در آینده.
این منفعت ممکن است از چند مسیر ایجاد شود:
- افزایش ارزش در آینده.
این منفعت ممکن است از چند مسیر ایجاد شود:
- افزایش ارزش؛
- محافظت نسبی در برابر تورم؛
- توسعه یک کسبوکار؛
- افزایش مهارت و سرمایه انسانی؛
- یا ترکیبی از این موارد بازارهای مالی سرمایهگذاری فقط به بازارهای مالی محدود نمیشود. خرید سهام یک شرکت، راهاندازی کسبوکار، توسعه دانش تخصصی، یادگیری یک مهارت درآمدزا و حتی بهبود توان تصمیمگیری مالی میتوانند شکلهایی از سرمایهگذاری باشند.
تفاوت اصلی سرمایهگذاری با مصرف در این است که مصرف، منابع را برای رفع نیاز امروز به کار میگیرد؛ اما سرمایهگذاری تلاش میکند منابع امروز را به ظرفیت اقتصادی آینده تبدیل کند.
چرا سرمایهگذاری اهمیت دارد؟
۱. حفظ قدرت خرید در برابر تورم
یکی از مهمترین دلایل سرمایهگذاری، مقابله با کاهش قدرت خرید پول است. اگر نرخ رشد قیمت کالاها و خدمات از بازده منابع مالی بیشتر باشد، ارزش واقعی دارایی فرد کاهش پیدا میکند؛ حتی اگر عدد موجودی حساب بانکی او ثابت مانده باشد.
برای مثال، اگر سرمایهای در طول یک سال ۲۰ درصد بازده اسمی ایجاد کند، اما سطح عمومی قیمتها در همان دوره ۳۰ درصد افزایش یابد، سرمایهگذار از نظر اسمی سود کرده است، اما قدرت خرید او کاهش یافته است.
بازده واقعی را میتوان بهصورت تقریبی از رابطه زیر محاسبه کرد:
بازده واقعی≈بازده اسمی−نرخ تورم \text{بازده واقعی} \approx \text{بازده اسمی} – \text{نرخ تورم} بازده واقعی≈بازده اسمی−نرخ تورم
محاسبه دقیقتر بازده واقعی نیز از رابطه زیر به دست میآید:
rreal=1+rnominal1+π−1 r_{\text{real}}=\frac{1+r_{\text{nominal}}}{1+\pi}-1 rreal=1+π1+rnominal−1
که در آن:
- rrealr_{\text{real}}rreal بازده واقعی؛
- rnominalr_{\text{nominal}}rnominal بازده اسمی؛
- و π\piπ نرخ تورم است.
بنابراین هدف سرمایهگذاری نباید فقط افزایش عدد دارایی باشد. معیار مهمتر این است که آیا قدرت خرید سرمایه در طول زمان حفظ شده یا افزایش یافته است.
۲. ایجاد فاصله میان درآمد و هزینه
تا زمانی که تمام درآمد صرف هزینههای جاری شود، امکان شکلگیری سرمایه وجود ندارد. سرمایهگذاری مستلزم ایجاد فاصلهای پایدار میان درآمد و مصرف است.
این فاصله از سه مرحله تشکیل میشود:
- کسب درآمد؛
- تخصیص بخشی از درآمد به پسانداز؛
- تبدیل پسانداز به داراییهای متناسب با هدف و ریسک.
اگر این فرایند بهصورت منظم انجام شود، فرد بهتدریج از وابستگی کامل به درآمد فعال فاصله میگیرد. در چنین شرایطی، بخشی از منابع مالی نه از کار مستقیم فرد، بلکه از بازده داراییهای او ایجاد میشود.
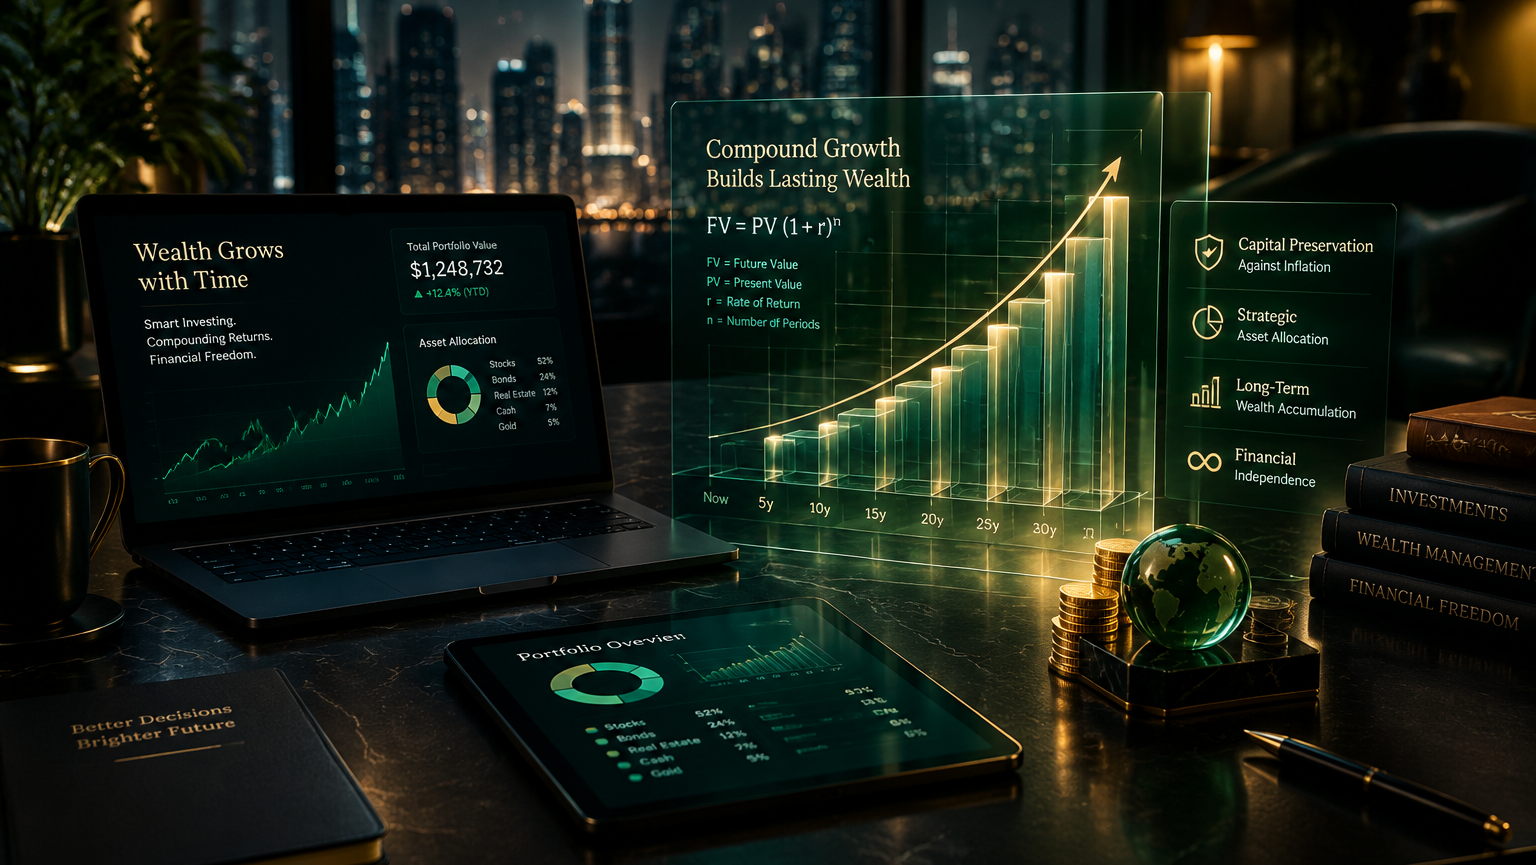
۳. بهرهمندی از قدرت سود مرکب
سود مرکب زمانی شکل میگیرد که بازده سرمایهود مرکب زمانی شکل میگیرد که بازده سرمایهگذاری مج نیز بازده ایجاد کند. به همین دلیل، زمان یکی از مهمترین متغیرهای ثروتسازی است.
ارزش آتی سرمایه با فرمول زیر قابل محاسبه است:
FV=PV(1+r)n FV=PV(1+r)^n FV=PV(1+r)n
که در آن:
- FVFVFV ارزش آتی سرمایه؛
- PVPVPV سرمایه اولیه؛
- rrr نرخ بازده هر دوره؛
- و nnn تعداد دورههای سرمایهگذاری است.
برای مثال، اگر ۱۰۰ میلیون تومان با میانگین بازده سالانه ۲۰ درصد سرمایهگذاری شود و تمام بازدهها دوباره سرمایهگذاری شوند، ارزش اسمی آن پس از ۱۰ سال تقریباً به ۶۱۹ میلیون تومان خواهد رسید.
البته این مثال به معنای تضمین بازده نیست و اثر تورم، مالیات، کارمزد و نوسانات بازار نیز باید در تحلیل لحاظ شود. پیام اصلی این است که در سرمایهگذاری بلندمدت، مدت حضور آگاهانه در بازار میتواند بهاندازه نرخ بازده اهمیت داشته باشد.
۴. دستیابی به اهداف مالی بلندمدت
بسیاری از اهداف مهم زندگی با درآمد یک ماه یا حتی یک سال تأمین نمیشوند. خرید مسکن، تأمین هزینه توسعه کسب توسعه کسبوکار، بازنشستگی، مهاجرت یا ایجاد پشتوانه مالی برای خانواده، همگی به برنامهریزی بلندمدت نیاز دارند.
سرمایهگذاری، اهداف مبهم را به برنامههای مالی قابلاندازهگیری تبدیل میکند. برای این منظور باید برای هر هدف، چهار متغیر مشخص شود:
- مبلغ موردنیاز؛
- زمان دستیابی به هدف؛
- میزان سرمایه اولیه؛
- میزان سرمایهگذاری دورهای.
هرچه هدف دقیقتر تعریف شود، انتخاب ابزار سرمایهگذاری و ارزیابی میزان ریسک منطقیتر خواهد بود.
۵. کاهش وابستگی به یک منبع درآمد
اتکا به یک شغل یا یک جریان درآمدی، فرد را در برابر رکود اقتصادی، تعدیل نیروی انسانی، بیماری، تغییرات فناوری و تحولات صنعت آسیبپذیر میکند.
سرمایهگذاری میتواند به ایجاد جریانهای درآمدی مکمل کمک کند؛ مانند:
- سود سهام؛
- درآمد اجاره؛
- سود اوراق و ابزارهای درآمد ثابت؛
- درآمد یک کسبوکار؛
- یا درآمد حاصل از توسعه مهارتهای تخصصی.
هدف از این تنوع آن نیست که فرد بدون دانش وارد چندین بازار شود. هدف، کاهش وابستگی مطلق به یک منبع درآمد و افزایش تابآوری مالی است.
۶. افزایش استقلال در تصمیمگیریهای زندگی
سرمایه فقط برای خرید کالا و خدمات نیست؛ سرمایه امکان انتخاب ایجاد میکند. فردی که ذخیره اضطراری، داراییهای نقدشونده و برنامه سرمایهگذاری دارد، در برابر تصمیمهایی در برابر تصمیمهایی مانند تغییر شغل، توسعه کسبوکار یا مواجهه با یک بحران، آزادی عمل بیشتری خواهد داشت.
در این معنا، اهمیت سرمایهگذاری فقط اقتصادی نیست. سرمایهگذاری میتواند اضطراب ناشی از نااطمینانی مالی را کاهش دهد و کیفیت تصمیمگیریهای فردی و حرفهای را بهبود ببخشد.
تفاوت پسانداز و سرمایهگذاری چیست؟
پسانداز و سرمایهگذاری مکمل یکدیگرند، اما کارکرد یکسانی ندارند.
| معیار | پسانداز | سرمایهگذاری |
|---|---|---|
| هدف اصلی | حفظ نقدینگی و پاسخ به نیازهای نزدیک | رشد سرمایه و دستیابی به اهداف بلندمدت |
| افق زمانی | کوتاهمدت | میانمدت و بلندمدت |
| سطح ریسک | معمولاً پایین | متناسب با نوع دارایی، متفاوت |
| بازده مورد انتظار | محدود | بالقوه بیشتر |
| نقدشوندگی | معمولاً بالا | بسته به بازار و ابزار |
| اثر تورم | احتمال کاهش قدرت خرید | امکان جبران یا عبور از تورم، بدون تضمین |
پسانداز برای هزینههای پیشبینینشده و اهداف کوتاهمدت ضروری است. اما نگهداری تمام منابع بهصورت وجه نقد، بهویژه در اقتصادهای تورمی، میتواند موجب کاهش ارزش واقعی دارایی شود.
ترتیب منطقی این است که فرد ابتدا ذخیره اضطراری خود را ایجاد کند و سپس منابع مازاد را بر اساس هدف و سطح ریسکپذیری سرمایهگذاری کند.
هزینه سرمایهگذاری نکردن.
هزینه سرمایهگذاری نکردن چیست؟
سرمایهگذاری نکردن نیز نوع دیگری هزینه دارد. این هزینه همیشه بهصورت مستقیم در حساب بانکی نمایش داده نمیشود، اما در طول زمان آثار مهمی برجای میگذارد.
کاهش تدریجی ارزش واقعی پول
وجه نقد ممکن است از نظر عددی ثابت بماند، اما در شرایط تورمی، مقدار کمتری کالا و خدمات خریداری خواهد کرد.
ازدستدادن فرصت سود مرکب
به تعویقانداختن سرمایهگذاری فقط به معنای ازدستدادن بازده یک یا دو سال نیست. فرد بخشی از بازده مرکبی را از دست میدهد که میتوانست طی سالهای بعد ایجاد شود.
وابستگی دائمی به درآمد فعال
بدون تشکیل دارایی، تأمین هزینهها همچنان به حضور مستقیم فرد در فرایند کار وابسته میماند. در نتیجه، توقف یا کاهش درآمد میتواند تمام ساختار مالی خانواده را تحت فشار قرار دهد.
کاهش قدرت انتخاب در آینده
نبود پشتوانه مالی ممکن است فرد را وادار کند تصمیمهایی را صرفاً به دلیل محدودیت اقتصادی بپذیرد؛ حتی اگر آن تصمیمها با اهداف حرفهای و شخصی او سازگار نباشند.
آیا سرمایهگذاری فقط برای افراد ثروتمند است؟
یکی از رایجترین باورهای اشتباه این است که ابتدا باید سرمایه بزرگی داشت و سپس سرمایهگذاری را آغاز کرد. درحالیکه در بسیاری از موارد، عامل تعیینکننده فقط مبلغ اولیه نیست؛ نظم، استمرار، زمان و کیفیت تصمیمگیری نیز اهمیت زیادی دارند.
سرمایهگذاری با مبالغ محدود، اگرچه ممکن است در کوتاهمدت نتیجه چشمگیری ایجاد نکند، سه دستاورد مهم دارد:
- عادت سرمایهگذاری منظم را ایجاد میکند؛
- امکان یادگیری عملی با ریسک کنترلشده را فراهم میسازد؛
- سرمایهگذار را زودتر وارد چرخه سود مرکب میکند.
بنابراین آغاز زودهنگام و آگاهانه میتواند از انتظار طولانی برای فراهمشدن یک سرمایه بزرگ مؤثرتر باشد.
سرمایهگذاری با سفتهبازی چه تفاوتی دارد؟
خرید هر دارایی را نمیتوان سرمایهگذاری نامید. اگر تصمیم صرفاً بر اساس شایعه، هیجان، ترس از جاماندن یا انتظار افزایش سریع قیمت گرفته شود، رفتار فرد به سفتهبازی نزدیکتر است.
| معیار | سرمایهگذاری | سفتهبازی |
|---|---|---|
| مبنای تصمیم | تحلیل ارزش، جریان نقدی و عوامل بنیادی | پیشبینی تغییرات کوتاهمدت قیمت |
| افق زمانی | معمولاً میانمدت یا بلندمدت | عمدتاً کوتاهمدت |
| نگاه به دارایی | مالکیت بخشی از یک دارایی یا کسبوکار | ابزاری برای کسب سود از نوسان |
| مدیریت ریسک | بخشی از فرایند تصمیمگیری | گاهی تحتتأثیر هیجان |
| معیار موفقیت | بازده متناسب با ریسک و هدف | سود سریع از تغییر قیمت |
مرز میان این دو همیشه کاملاً ثابت نیست؛ اما تفاوت اصلی در منطق تصمیمگیری است. سرمایهگذار حرفهای پیش از خرید میپرسد: «این دارایی چه ارزشی ایجاد میکند و در چه قیمتی خرید آن منطقی است؟» در مقابل، معاملهگر هیجانی بیشتر بر این پرسش تمرکز دارد که «آیا قیمت فردا افزایش پیدا میکند؟»
چرا آموزش پیش از سرمایهگذاری ضروری است؟
سرمایهگذاری بدون دانش میتواند بهجای حفظ ثروت، موجب انتقال ثروت از افراد هیجانی به افراد منظم و آگاه شود. آموزش، سود را تضمین نمیکند؛ اما احتمال خطاهای قابلپیشگیری را کاهش میدهد.
یک سرمایهگذار باید حداقل با مفاهیم زیر آشنا باشد:
- رابطه ریسک و بازده؛
- تورم و بازده واقعی؛
- ارزش زمانی پول؛
- تنوعبخشی؛
- نقدشوندگی؛
- صورتهای مالی؛
- قیمت و ارزش ذاتی؛
- چرخههای اقتصادی؛
- مدیریت سرمایه؛
- سوگیریهای رفتاری.
آموزش سرمایهگذاری فقط یادگیری نمودار یا انتخاب یک نماد نیست. هدف اصلی آن، ایجاد یک چارچوب برای تصمیمگیری در شرایط عدم قطعیت است.
نقش رفتار در موفقیت سرمایهگذاری
بخش مهمی از زیان سرمایهگذاران نه از کمبود اطلاعات، بلکه از واکنش نامناسب به اطلاعات ناشی میشود. ترس، طمع، اعتمادبهنفس بیشازحد و پیروی از جمع میتوانند حتی یک تحلیل درست را به تصمیمی اشتباه تبدیل کنند.
ترس از جاماندن
زمانی که قیمت یک دارایی بهسرعت رشد میکند، فرد ممکن است بدون تحلیل و صرفاً برای عقبنماندن از دیگران وارد بازار شود. این رفتار معمولاً ریسک خرید در قیمتهای نامناسب را افزایش میدهد.
زیانگریزی
انسانها معمولاً درد زیان را شدیدتر از لذت سود هماندازه تجربه میکنند. در نتیجه، ممکن است دارایی زیانده را بیش از حد نگه دارند یا یک سرمایهگذاری مناسب را با نخستین نوسان منفی بفروشند.
اعتمادبهنفس بیشازحد
چند تصمیم موفق میتواند این تصور را ایجاد کند که فرد توانایی پیشبینی دائمی بازار را دارد. نتیجه این خطا معمولاً افزایش حجم معاملات، تمرکز بیشازحد سرمایه و پذیرش ریسکهای پنهان است.
رفتار گلهای
تکرار یک تصمیم توسط تعداد زیادی از افراد، آن تصمیم را الزاماً منطقی نمیکند. بازارها بارها نشان دادهاند که جمعیت نیز میتواند تحتتأثیر هیجان، قیمتها را از ارزشهای بنیادی دور کند.
سرمایهگذار آگاه تلاش میکند بهجای حذف کامل احساسات، اثر آنها را با کمک اثر آنها را با کمک قواعد ازپیشتعیینشده کنترل کندمدت چه مزایایی دارد؟
سرمایهگذاری بلندمدت به معنای خرید هر دارایی و نگهداری بدون بررسی آن نیست. منظور، انتخاب آگاهانه داراییهای مناسب و دادن زمان کافی به منطق اقتصادی سرمایهگذاری است.
مهمترین مزایای این رویکرد عبارتاند از:
- بهرهمندی بیشتر از سود مرکب؛
- کاهش اثر نوسانات کوتاهمدت؛
- کاهش هزینههای ناشی از معاملات مکرر؛
- امکان تمرکز بر عملکرد واقعی کسبوکارها؛
- کاهش تصمیمهای هیجانی؛
- و هماهنگی بیشتر با اهداف مالی بلندمدت.
البته افق بلندمدت نباید بهانهای برای نگهداری یک دارایی بیکیفیت باشد. اگر دلایل بنیادی خرید نگهداری یک دارایی بیکیفیت باشد. اگر دلایل بنیادی خرید چه مراحلی را طی کنیم؟
۱. وضعیت مالی خود را شفاف کنید
پیش از انتخاب بازار، باید میزان درآمد، هزینه، بدهی، دارایی و تعهدات مالی مشخص شود. بدون این تصویر، تعیین مبلغ مناسب سرمایهگذاری امکانپذیر نیست.
۲. بدهیهای پرهزینه را مدیریت کنید
اگر نرخ مؤثر یک بدهی بسیار بیشتر از بازده منطقی و قابلانتظار سرمایهگذاری باشد، کاهش آن بدهی میتواند اولویت بالاتری داشته باشد.
۳. ذخیره اضطراری بسازید
سرمایهگذاری با پولی که ممکن است در آینده نزدیک به آن نیاز باشد، فرد را در معرض فروش اجباری در زمان نامناسب قرار میدهد. ذخیره اضطراری باید نقدشونده و کمریسک باشد و متناسب با شرایط شغلی و خانوادگی تعیین شود.
۴. اهداف مالی را دقیق تعریف کنید
هدفهایی مانند «ثروتمندشدن» بیش از حد کلی هستند. هدف مالی باید مبلغ، زمان و اولویت مشخص داشته باشد؛ برای مثال، تأمین بخشی از سرمایه خرید مسکن طی پنج سال.
۵. ظرفیت و تحمل ریسک را ارزیابی کنید
ظرفیت ریسک با تحمل روانی ریسک تفاوت دارد. ممکن است فرد از نظر روحی آماده پذیرش نوسان باشد، اما به دلیل تعهدات مالی کوتاهمدت، ظرفیت واقعی او محدود باشد.
۶. درباره ابزارهای سرمایهگذاری آموزش ببینید
هر بازار منطق، ریسک، نقدشوندگی و افق زمانی متفاوتی دارد. ورود به بازار صرفاً به دلیل عملکرد گذشته یا توصیه دیگران، جایگزین شناخت ابزار نیست.
۷. سبد متنوع تشکیل دهید
تمرکز تمام سرمایه در یک دارایی، صنعت یا بازار، وابستگی شدیدی ایجاد میکند. تنوعبخشی میتواند اثر نامطلوب یک خطای تحلیلی یا شوک اقتصادی را کاهش دهد.
بااینحال، تنوع بیشازحد نیز ممکن است مدیریت سبد را دشوار و بازده را به میانگین بازار نزدیک کند. تنوع باید هدفمند باشد، نه تصادفی.
۸. سرمایهگذاری را منظم و دورهای کنید
تخصیص منظم بخشی از درآمد میتواند وابستگی تصمیمها به هیجانهای مقطعی را کاهش دهد. در این رویکرد، فرد بهجای انتظار برای یافتن «بهترین نقطه ورود»، یک فرایند پایدار ایجاد میکند.
۹. عملکرد خود را با معیار درست بسنجید
صرف کسب سود به معنای موفقیت نیست. بازده باید با نرخ تورم، سطح ریسک، هزینه فرصت و معیار متناسب با بازار مقایسه شود.
۱۰. برنامه را بازبینی کنید
تغییر درآمد، سن، وضعیت خانوادگی، اهداف یا شرایط اقتصادی میتواند ترکیب مناسب سبد را تغییر دهد. برنامه سرمایهگذاری باید دورهای ارزیابی شود، اما بازبینی نباید به معاملات هیجانی و مکرر تبدیل شود.
چه معیارهایی برای انتخاب سرمایهگذاری مهماند؟
پیش از ورود به هر فرصت سرمایهگذاری، پاسخدادن به پرسشهای زیر ضروری است:
- این دارایی چگونه ارزش اقتصادی ایجاد میکند؟
- بازده مورد انتظار آن از چه منبعی تأمین میشود؟
- مهمترین ریسکهای آن چیست؟
- آیا قیمت فعلی با ارزش احتمالی آن تناسب دارد؟
- نقدکردن دارایی چقدر زمان میبرد؟
- هزینههای معامله، مالیات و نگهداری آن چقدر است؟
- افق زمانی مناسب آن چیست؟
- در بدترین سناریوی واقعبینانه چه میزان زیان ایجاد میشود؟
- این دارایی چه نقشی در کل سبد دارد؟
- آیا تصمیم بر اساس تحلیل گرفته شده یا تحتتأثیر هیجان و تبلیغات است؟
اگر سازوکار سودآوری یک فرصت روشن نیست، نمیتوان ریسک آن را بهدرستی ارزیابی کرد. وعده بازده بالا همراه با ریسک ناچیز نیز باید یک علامت هشدار جدی تلقی شود.
سرمایهگذاری مناسب برای همه یکسان نیست
هیچ دارایی واحدی برای تمام افراد بهترین انتخاب نیست. ترکی ترکیب مناسب سرمایهگذاری به عوامل مختلفی بستگی دارد:
- سن و مرحله؛
- میزان درآمد و ثبات آن؛
- تعهدات مالی؛
- افق زمانی؛
- میزان دانش و تجربه؛
- نیاز به نقدشوندگی؛
- ظرفیت پذیرش زیان؛
- و اهداف مالی.
ممکن است یک دارایی برای فردی با افق دهساله منطقی باشد، اما برای کسی که شش ماه دیگر به پول خود نیاز دارد، نامناسب محسوب شود. بنابراین پرسش صحیح این نیست که «بهترین بازار چیست؟» بلکه باید پرسید: «کدام ترکیب دارایی با هدف، زمان و ریسک من سازگارتر است؟»
سرمایهگذاری روی دانش و سرمایه انسانی
یکی از مهمترین و گاهی نادیدهگرفتهشدهترین انواع سرمایهگذاری، توسعه سرمایه انسانی است. یادگیری مهارتهای تخصصی، توان مذاکره، زبان، فناوری، افزایش دهد.
اد مالی میتواند ظرفیت درآمدزایی فرد را افزایش دهد.
در مراحل ابتدایی زندگی حرفهای، بازده سرمایهگذاری روی مهارت ممکن است از بازده بسیاری از داراییهای مالی بیشتر باشد؛ زیرا افزایش توان درآمدزایی، منابع بیشتری برای سرمایهگذاریهای بعدی ایجاد میکند.
بااینحال، آموزش نیز باید مسئلهمحور باشد. شرکت در دورههای متعدد بدون تمرین، اجرا و ارزیابی، لزوماً به افزایش سرمایه انسانی منجر نمیشود. دانش زمانی به سرمایه تبدیل میشود که بتواند کیفیت تصمیم یا ظرفیت خلق ارزش را بهبود دهد.
اشتباهات رایج در سرمایهگذاری
ورود بدون هدف
خرید یک دارایی بدون تعیین هدف و افق زمانی باعث میشود فرد در برابر هر نوسان، تصمیم خود را تغییر دهد.
سرمایهگذاری با پول ضروری
استفاده از منابع موردنیاز برای هزینههای روزمره یا تعهدات نزدیک، احتمال فروش اجباری دارایی را افزایش میدهد.
تمرکز تمام سرمایه در یک بازار
حتی یک تحلیل قوی نیز ممکن است تحتتأثیر رویدادهای پیشبینینشده قرار بگیرد. تمرکز بیشازحد، یک خطا را به تهدیدی برای کل سرمایه تبدیل میکند.
انتظار سود سریع و بدون ریسک
بازده بالاتر معمولاً با پذیرش ریسک بیشتر همراه است. فرصتهایی که سود غیرعادی و تضمینشده وعده میدهند، نیازمند بررسی جدیتر هستند.
تقلید از دیگران
سبد مناسب هر فرد بر اساس شرایط مالی و اهداف او شکل میگیرد. کپیکردن تصمیم دیگران بدون شناخت منطق آن، مسئولیت ریسک را از بین نمیبرد.
معامله بیشازحد
فعالیت زیاد همیشه به معنای عملکرد بهتر نیست. معاملات مکرر میتواند هزینه، خطای رفتاری و وابستگی به نوسانات کوتاهمدت را افزایش دهد.
توجه به قیمت و نادیدهگرفتن ارزش
کاهش قیمت لزوماً به معنای ارزندگی و افزایش قیمت لزوماً به معنای گرانبودن نیست. تحلیل باید رابطه میان قیمت پرداختی و ارزش اقتصادی دارایی را بررسی کند.
جمعبندی
اهمیت سرمایهگذاری فقط در کسب سود خلاصه نمیشود. سرمایهگذاری روشی برای حفظ قدرت خرید، بهرهمندی از سود مرکب، دستیابی به اهداف بلندمدت، کاهش وابستگی به یک منبع درآمد و افزایش آزادی مالی است.
اما سرمایهگذاری موفق از انتخاب یک بازار یا خرید یک دارایی آغاز نمیشود. نقطه شروع، شناخت وضعیت مالی، ایجاد ذخیره اضطراری، تعیین هدف، آموزش، مدیریت ریسک و طراحی یک فرایند منظم تصمیمگیری است.
در نهایت، درآمد نشان میدهد امروز چه مقدار منابع در اختیار داریم؛ اما نحوه پسانداز، سرمایهگذاری و تخصیص آن منابع تعیین میکند در آینده چه میزان امنیت و قدرت انتخاب خواهیم داشت. سرمایهگذاری آگاهانه وعده ثروتمندشدن سریع نیست؛ بلکه روشی منظم برای ساختن آیندهای با ثبات بیشتر است.
یادآوری: مطالب این مقاله جنبه آموزشی دارد و توصیه اختصاصی برای خرید یا فروش هیچ دارایی محسوب نمیشود. هر تصمیم سرمایهگذاری باید بر اساس اهداف، وضعیت مالی و ظرفیت پذیرش ریسک فرد اتخاذ شود.
سؤالات متداول درباره اهمیت سرمایهگذاری
چرا سرمایهگذاری اهمیت دارد؟
سرمایهگذاری میتواند به حفظ قدرت خرید، رشد بلندمدت سرمایه، تأمین اهداف مالی، ایجاد درآمد مکمل و کاهش وابستگی به درآمد شغلی کمک کند. البته نتیجه سرمایهگذاری به کیفیت تحلیل، افق زمانی و مدیریت ریسک بستگی دارد.
آیا پسانداز بهتنهایی کافی است؟
پسانداز برای ایجاد ذخیره اضطراری و تأمین نیازهای کوتاهمدت ضروری است؛ اما در شرایط تورمی ممکن است قدرت خرید آن کاهش پیدا کند. سرمایهگذاری میتواند منابع مازاد را در معرض فرصت رشد قرار دهد، هرچند با ریسک همراه است.
برای شروع سرمایهگذاری چقدر پول لازم است؟
مبلغ مشخص و یکسانی برای همه وجود ندارد. مهمتر از بزرگی سرمایه اولیه، داشتن ذخیره اضطراری، نداشتن فشار مالی کوتاهمدت، سرمایهگذاری منظم و شناخت ابزار انتخابی است.
بهترین زمان برای شروع سرمایهگذاری چه زمانی است؟
پس از ایجاد حداقل ثبات مالی، مدیریت بدهیهای پرهزینه، تشکیل ذخیره اضطراری و کسب دانش پایه میتوان سرمایهگذاری را آغاز کرد. انتظار برای یافتن نقطه کاملاً بدون ریسک معمولاً واقعبینانه نیست.
آیا سرمایهگذاری بدون ریسک وجود دارد؟
خیر. حتی نگهداری وجه نقد نیز با ریسک تورم و کاهش قدرت خرید همراه است. تفاوت ابزارها در نوع و شدت ریسک آنهاست. هدف مدیریت ریسک، حذف کامل آن نیست؛ بلکه پذیرش آگاهانه ریسک متناسب با بازده مورد انتظار است.
تفاوت سرمایهگذاری و نوسانگیری چیست؟
سرمایهگذاری معمولاً بر ارزش اقتصادی، عوامل بنیادی و افق بلندمدت تمرکز دارد. نوسانگیری بیشتر به تغییرات کوتاهمدت قیمت وابسته است و به مهارت، نظم و مدیریت ریسک متفاوتی نیاز دارد.
آیا سرمایهگذاری بلندمدت همیشه سودآور است؟
خیر. بلندمدتبودن بهتنهایی موفقیت را تضمین نمیکند. کیفیت دارایی، قیمت خرید، شرایط اقتصادی، هزینهها و مدیریت سبد همچنان اهمیت دارند. نگهداری طولانی یک دارایی نامناسب نمیتواند جایگزین تحلیل شود.
چگونه ریسک سرمایهگذاری را کاهش دهیم؟
آموزش، تنوعبخشی هدفمند، تعیین افق زمانی، حفظ ذخیره اضطراری، پرهیز از تمرکز بیشازحد، ارزیابی ارزش دارایی و استفادهنکردن از پول ضروری، از مهمترین روشهای کنترل ریسک هستند.
Meta Title: اهمیت سرمایهگذاری چیست؟ چرا درآمد بهتنهایی کافی نیست؟
Meta Description: اهمیت سرمایهگذاری را از منظر حفظ ارزش پول، سود مرکب، امنیت مالی و دستیابی به اهداف بلندمدت بررسی کنید و با مراحل شروع سرمایهگذاری آگاهانه آشنا شوید.
Excerpt: چرا درآمد بالا همیشه به امنیت مالی منجر نمیشود؟ در این مقاله، اهمیت سرمایهگذاری، تفاوت آن با پسانداز و سفتهبازی، نقش تورم و سود مرکب و مراحل شروع یک سرمایهگذاری آگاهانه بررسی شده است.
پیشنهاد لینکهای داخلی:

مطالب زیر را حتما مطالعه کنید
آیا دانشآموزان برای انتخاب رشته آمادهاند؟ سنجش آمادگی تحصیلیـشغلی
از شناخت خود تا شناخت شغل؛ چارچوب تصمیمگیری تحصیلیـشغلی دانشآموزان
آموزش سرمایه گذاری ارزشی از صفر تا اجرا؛ چگونه سهام ارزشمند را پیدا کنیم؟
سرمایه گذاری ارزشی چیست؟ راهنمای جامع از تعریف تا اجرای عملی در بورس
چرا سهمِ برنده را زود میفروشیم و سهمِ بازنده را نگه میداریم؟ | اثر تمایل در سرمایهگذاری
دیدگاهتان را بنویسید
برای نوشتن دیدگاه باید وارد بشوید.